Offre d’achat immobilier : le prix ne suffit pas à vous protéger
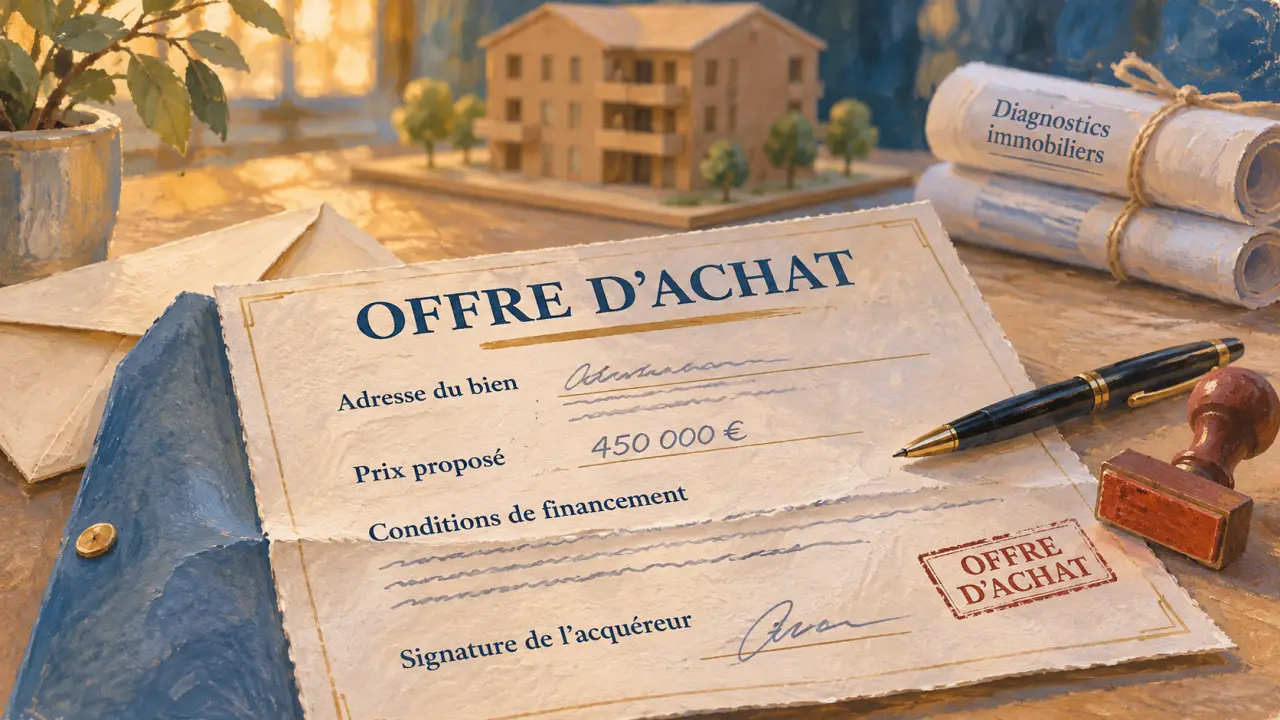
Une offre d’achat immobilier permet de proposer au vendeur un prix et des conditions pour acquérir son bien. Elle doit préciser ce que vous achetez, le montant proposé, sa durée de validité et les réserves essentielles, notamment liées au financement. En France, cet écrit peut vous engager : mieux vaut le préparer comme la première étape du contrat, et non comme une simple confirmation d’intérêt après une visite.
Avant de proposer un prix, vérifiez ce que vous achetez réellement
Un prix séduisant ne compense pas une information manquante sur le bien. Avant d’envoyer votre offre, demandez les documents déjà accessibles : diagnostics techniques, éléments relatifs à la copropriété, montant des charges et de la taxe foncière, informations sur les travaux réalisés ou envisagés. Tous ne seront pas nécessairement disponibles immédiatement, mais une incertitude importante doit conduire à approfondir les vérifications.
Contrôlez également le périmètre de la vente. Une cave, un parking, un jardin ou des meubles peuvent avoir été évoqués pendant la visite sans être clairement inclus dans le prix annoncé. Ce qui compte dans votre décision doit être identifié dans l’écrit. En copropriété, faites préciser les lots concernés et ne confondez pas surface habitable, surface au sol et superficie privative dite Carrez.
Construire une proposition cohérente avec votre budget total
Votre capacité d’achat ne se limite pas au prix versé au vendeur. Intégrez les frais d’acquisition, les éventuels honoraires d’agence à votre charge, le coût du financement et une enveloppe de travaux réaliste. Si des rénovations conditionnent votre projet, sollicitez des devis plutôt que de vous fier uniquement à une estimation orale.
Pour négocier, appuyez-vous sur des éléments vérifiables : ventes comparables, état du logement, performance énergétique, travaux nécessaires ou contraintes particulières. Une proposition inférieure au prix demandé gagne à être accompagnée d’une explication courte et factuelle. Le vendeur reste libre de la refuser ou de formuler une contre-proposition.
Les mentions qui rendent votre offre claire et exploitable
Il n’existe pas de formulaire unique imposé pour toutes les offres d’achat. En revanche, un écrit précis réduit les désaccords sur la portée de votre proposition. Une offre peut être transmise par courrier, par courriel ou par l’intermédiaire de l’agent immobilier. Conservez la version envoyée et la preuve de sa transmission.
| Élément | Ce qu’il faut préciser |
|---|---|
| Identité des parties | Nom et coordonnées du ou des acquéreurs, ainsi que l’identité du vendeur si elle est connue. |
| Désignation du bien | Adresse, nature du logement et annexes incluses ; références des lots si disponibles. |
| Prix proposé | Montant en euros et indication claire du traitement des honoraires d’agence. |
| Financement | Recours à un prêt, apport envisagé et réserve relative à l’obtention du crédit. |
| Durée de validité | Date et, si utile, heure limites de réception de l’acceptation. |
| Conditions particulières | Réserves déterminantes pour l’achat et calendrier souhaité. |
Fixez une échéance explicite, adaptée au temps nécessaire pour prendre une décision. Évitez une formule comme « valable quelques jours », qui laisse planer un doute. Indiquez également la manière dont vous souhaitez recevoir la réponse du vendeur.
Exprimer les réserves sans formule vague
Si vous achetez à crédit, ne présentez pas votre financement comme définitivement acquis sur la seule base d’une simulation bancaire. Mentionnez le recours au prêt et faites préciser les caractéristiques de la future condition suspensive avec le notaire. Si votre achat dépend de la vente d’un autre bien ou d’une autorisation particulière, signalez-le dès l’offre : ces conditions doivent être discutées et rédigées avec soin.
Une phrase telle que « sous réserve de vérifications » ne suffit pas à sécuriser toutes les situations. Nommez le point à vérifier et faites-vous accompagner lorsque son issue détermine votre décision. L’objectif est que le vendeur comprenne exactement à quelles conditions vous proposez d’acheter.
Acceptation, contre-offre, rétractation : distinguer les étapes
Une offre n’est pas un compromis de vente, mais elle n’est pas non plus dépourvue d’effet juridique. Un accord sur le bien et sur le prix peut avoir des conséquences engageantes. La portée exacte de l’écrit dépend notamment de sa rédaction, des conditions prévues et de la volonté des parties de subordonner leur engagement à un avant-contrat.
Ce que change la réponse du vendeur
Une acceptation sans modification doit être distinguée d’une contre-proposition. Si le vendeur modifie le prix, retire une condition ou change un élément essentiel, il ne se contente pas d’accepter votre offre : il vous soumet une nouvelle proposition. Vous pouvez alors l’accepter ou la refuser. Formalisez les échanges pour éviter de conserver plusieurs versions contradictoires.
Si aucune acceptation ne vous parvient dans le délai fixé, l’offre devient caduque. À l’inverse, ne partez pas du principe que vous pouvez retirer librement une offre assortie d’un délai avant son expiration : les règles de retrait et leurs conséquences méritent une vérification auprès du notaire en cas de changement de projet.
Le délai de rétractation ne commence pas automatiquement avec l’offre
Pour l’acquisition d’un logement, l’acquéreur non professionnel bénéficie en principe d’un délai légal de rétractation de dix jours. Celui-ci court à partir du lendemain de la première présentation de la notification de l’acte concerné, ou de sa remise dans les conditions prévues par la loi. En pratique, il intervient généralement lors de la notification du compromis ou de la promesse, et non au simple envoi de l’offre.
Le vendeur ne bénéficie pas d’un droit équivalent de rétractation. Ces différences expliquent pourquoi il faut faire examiner un document ambigu avant de le signer, que l’on soit acheteur ou vendeur.
Après l’accord, organiser la suite sans verser d’argent trop tôt
Lorsque le vendeur accepte votre proposition, transmettez rapidement les échanges au notaire chargé de préparer l’avant-contrat. Vous pouvez choisir votre propre notaire, même si le vendeur en a déjà un. Le professionnel vérifiera les titres, recueillera les pièces nécessaires et traduira les conditions négociées dans un cadre contractuel adapté.
Ne versez pas d’argent au stade de l’offre d’achat. Un versement ne doit pas servir à rendre votre proposition « prioritaire » ou à réserver informellement le bien. Un éventuel dépôt de garantie s’organise ensuite dans le cadre de l’avant-contrat, selon les modalités sécurisées prévues par les professionnels.
Pensez aussi votre achat comme une ligne d’horizon : la date à laquelle vous devez réellement pouvoir habiter le logement compte autant que celle de la signature. Entre les deux peuvent s’intercaler une occupation par le vendeur, des travaux, un préavis locatif ou un délai de livraison des équipements. Faites apparaître dès les échanges les contraintes de disponibilité du bien ; cela évite de négocier uniquement le prix tout en découvrant trop tard un calendrier incompatible avec votre déménagement.
Avant la signature du compromis ou de la promesse, relisez chaque condition : financement, date prévisionnelle de vente, annexes incluses, situation d’occupation et éventuelles réserves. Une offre bien préparée facilite cette étape, mais ne remplace ni la lecture des documents ni le conseil du notaire lorsque votre engagement ou une condition vous semble incertain.
- Offre d’achat immobilier : le prix ne suffit pas à vous protéger - 13 novembre 2026
- Maison à vendre à Marseille : comparez le prix, le quartier et le terrain avant de visiter - 12 novembre 2026
- Premier achat immobilier : un budget qui tient, même après la remise des clés - 11 novembre 2026
Articles qui pourraient vous intéresser :
 Prix d’une charpente : coûts au m², matériaux et leviers d’économie
 Attestation de valeur locative : pourquoi et comment la faire valider pour vos projets ?
 Frais de notaire en SCI : calcul, barèmes et leviers d’optimisation
 Clos et couvert : 2 lois majeures et une checklist pour garantir la décence d’un logement