Premier achat immobilier : un budget qui tient, même après la remise des clés
Un premier achat immobilier se prépare en calculant ce que vous pourrez payer chaque mois, mais aussi ce que le logement vous coûtera après l’installation. Avant les visites, clarifiez votre projet, vérifiez les financements accessibles et gardez une réserve pour les imprévus. Le bon budget n’est pas nécessairement le montant maximal que la banque accepte de prêter.
Poser les limites du projet avant de chercher un logement
Commencez par distinguer résidence principale et investissement locatif. Les aides à l’accession visent généralement le logement que vous occuperez : elles ne se transposent pas automatiquement à un bien destiné à la location. Votre recherche doit aussi tenir compte de votre stabilité professionnelle, d’une éventuelle mobilité et de l’évolution prévisible de votre foyer.
Primo-accédant ne signifie pas toujours premier propriétaire
Pour certains dispositifs, notamment le prêt à taux zéro, la condition de primo-accession repose en principe sur l’absence de propriété de sa résidence principale pendant les deux années précédant l’offre de prêt, avec des exceptions réglementaires. Une personne ayant déjà été propriétaire peut donc redevenir éligible. Posséder un logement locatif ne suffit pas, à lui seul, à exclure cette possibilité : chaque dispositif doit être examiné séparément.
Acheter ou louer : raisonner selon votre horizon
Comparez les dépenses non récupérables de l’achat — frais d’acquisition, intérêts, assurance, taxe foncière et entretien — avec le coût de la location. Une revente rapide peut empêcher d’amortir les frais initiaux. Il n’existe pas de durée universelle rendant l’achat rentable : le prix local, le loyer équivalent, les travaux et les conditions de revente changent le résultat. Si votre avenir géographique reste incertain, conserver de la souplesse peut être préférable.
Construire un budget qui résiste aux dépenses réelles
Calculez d’abord votre mensualité confortable à partir de vos revenus réguliers, de vos crédits existants et de vos dépenses courantes. Examinez ensuite votre reste à vivre, c’est-à-dire l’argent disponible après les charges et remboursements. Un simulateur fournit une première estimation ; seul l’examen du dossier par un prêteur permet d’apprécier le financement possible.
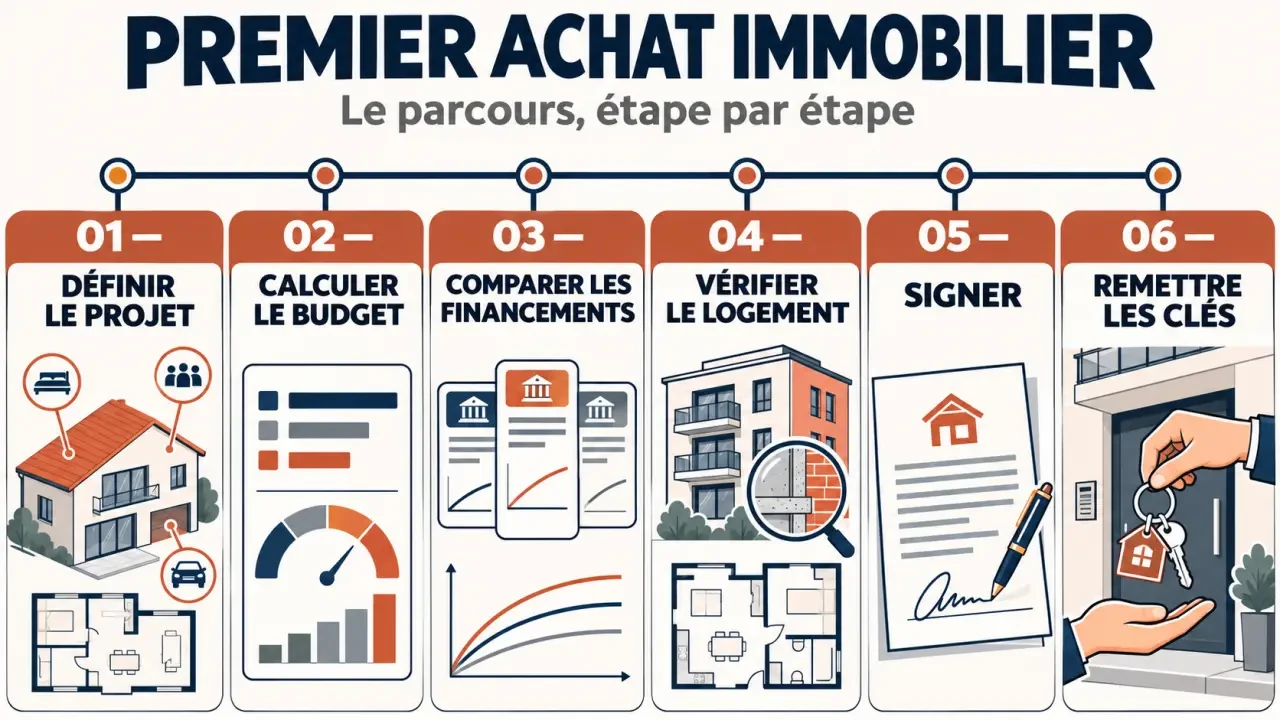
La Centrale de Financement cite les repères de 35 % d’endettement et de 25 ans de durée. Ils ne constituent ni un droit au crédit ni une réponse suffisante : les règles applicables, leurs exceptions, l’assurance et votre situation doivent être confirmées avec la banque.
- Acquisition : prix du logement, frais d’acquisition dits « frais de notaire » et éventuels honoraires d’agence à votre charge.
- Financement : garantie, frais de dossier, assurance emprunteur et éventuels honoraires de courtage.
- Installation : travaux, équipement indispensable et déménagement.
- Vie du logement : charges, énergie, entretien et taxe foncière.
La Centrale de Financement conseille un apport d’au moins 10 % du prix d’achat pour couvrir les frais de notaire. C’est un repère commercial, pas un minimum légal universel. Les frais varient selon l’opération ; conservez également une épargne de sécurité plutôt que d’affecter toutes vos économies à l’apport.
Un montage financier fonctionne comme une poulie : il peut répartir l’effort dans le temps sans faire disparaître la charge. Un prêt complémentaire avec remboursement différé peut alléger les premières années, puis augmenter les échéances plus tard. Demandez donc un échéancier regroupant tous les prêts et assurances, année par année. Le point à surveiller est la mensualité totale la plus élevée, pas seulement celle annoncée au démarrage.
Préparez vos justificatifs de revenus, avis d’imposition, relevés bancaires, crédits en cours et preuves d’épargne. Pour comparer les offres, regardez le taux annuel effectif global (TAEG), le coût total, les garanties d’assurance et les conditions de remboursement anticipé, pas uniquement le taux nominal.
Choisir les aides selon votre situation, sans les compter deux fois
Les prêts aidés ne sont pas automatiques. Revenus, composition du ménage, localisation, caractéristiques du logement et occupation peuvent déterminer leur accès. Faites confirmer les conditions et les possibilités de cumul avant d’intégrer une aide à votre budget.
| Dispositif | Utilité | Point de vigilance |
|---|---|---|
| Prêt à taux zéro (PTZ) | Financement sans intérêts, complémentaire à un autre prêt. | Plafonds réglementaires, primo-accession et critères du logement à vérifier. |
| Prêt d’accession sociale (PAS) | Financement de la résidence principale sous conditions de ressources. | Action Logement indique jusqu’à 100 % du coût de l’acquisition et une durée de 5 à 30 ans ; les frais exclus restent à financer. |
| Prêt conventionné | Prêt à taux plafonné, sans condition de revenus, pour la résidence principale. | Comparer son coût réel avec celui d’un prêt bancaire classique. |
| Prêt Action Logement | Financement complémentaire pour certains salariés. | Vérifier l’éligibilité de l’employeur, du ménage et de l’opération. |
| Prêt épargne logement | Utilisation des droits acquis avec un PEL. | L’intérêt du prêt dépend notamment de la date d’ouverture du plan et de son taux. |
Pour le PEL, Action Logement indique une demande possible à partir de la fin de la troisième année, un seul prêt par plan et un plafond de 92 000 euros. Faites vérifier vos droits et comparez le taux obtenu aux offres bancaires.
Le prêt social location-accession (PSLA) correspond à un parcours différent : une phase locative précède l’acquisition. Action Logement mentionne une durée de financement de 5 à 30 ans, une minoration du prix d’au moins 1 % par année de location et une exonération de taxe foncière pendant 15 ans. Demandez comment ces dispositions s’appliquent à l’opération, notamment le point de départ et la durée restante de l’exonération. Examinez aussi les conditions de levée d’option et de sortie du contrat.
Évaluer le logement au-delà du prix et de la décoration
Le neuf peut limiter certains travaux immédiats, mais impose de vérifier les prestations, les délais et l’environnement futur. L’ancien permet d’examiner un logement existant, avec parfois des rénovations importantes. Comparez le coût total habitable : achat, travaux indispensables et dépenses d’usage.
Un appartement implique des décisions et dépenses collectives. Une maison laisse davantage d’autonomie, mais vous supportez seul l’entretien de la toiture, des façades ou des équipements. Dans les deux cas, revenez à différents horaires pour apprécier le bruit, la lumière, le stationnement et les trajets quotidiens.
- État technique : diagnostics, performance énergétique, ventilation, humidité et devis de travaux.
- Copropriété : règlement, carnet d’entretien, procès-verbaux d’assemblées générales, charges et travaux votés ou envisagés.
- Situation juridique : superficie, servitudes et conformité des transformations à faire examiner.
- Environnement : urbanisme en mairie, projets voisins, desserte et attractivité à la revente.
Demandez également le montant de la taxe foncière et les dépenses énergétiques disponibles. Un diagnostic ne remplace pas un devis : faites chiffrer les interventions importantes avant de négocier.
Sécuriser l’engagement jusqu’à la remise des clés
Avant toute offre écrite, assurez-vous de comprendre sa portée et de disposer d’un budget réaliste. Le compromis ou la promesse de vente doit ensuite préciser les caractéristiques de l’opération et les conditions suspensives adaptées, notamment celle relative à l’obtention du crédit lorsque l’achat est financé par emprunt.
Faites relire les documents par le notaire et demandez-lui d’expliquer les délais de rétractation, les sommes à verser et les conséquences d’un refus de prêt. Une simulation ou un accord de principe bancaire ne remplace pas une offre de prêt formelle.
Avant l’acte authentique, organisez une dernière visite et vérifiez l’état du logement ainsi que les équipements convenus. Gardez enfin votre réserve de sécurité disponible : réussir son achat, c’est aussi pouvoir vivre sereinement dans le logement une fois devenu propriétaire.
Articles qui pourraient vous intéresser :
 Travaux en copropriété : horaires autorisés et règles pour éviter le litige
 Logement social : quels plafonds de ressources pour accéder aux dispositifs PLAI, PLUS, PLS et PLI ?
 Appartement T4 : 3 chambres et 4 réflexes pour optimiser votre espace familial
 Un huissier peut-il saisir une personne non solvable ? Titre exécutoire, SBI et biens protégés