Achat immobilier ancien : les frais de notaire ne se calculent pas sur le prix seul
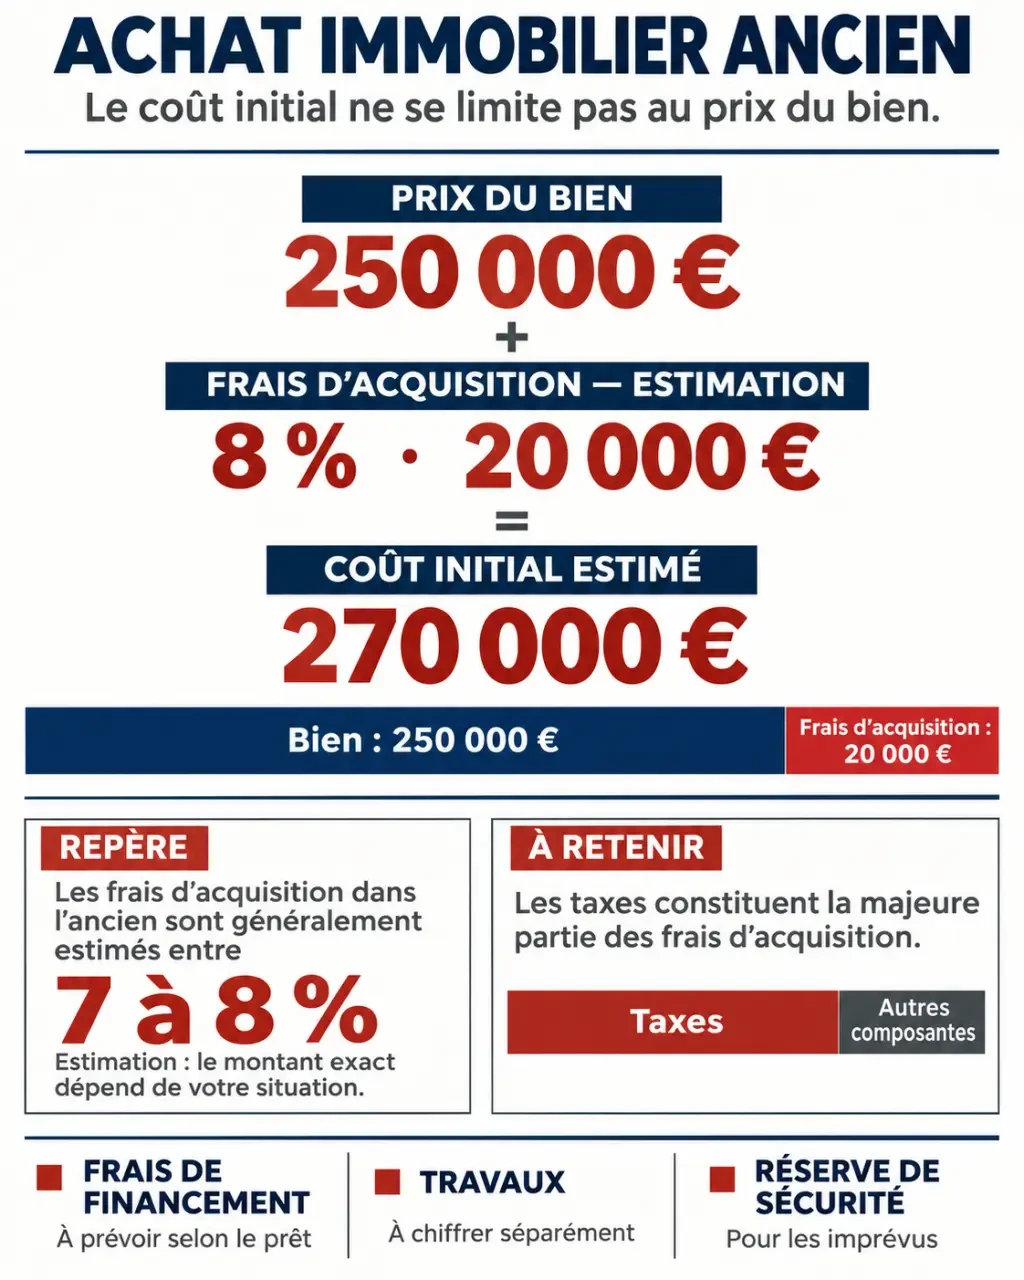
Pour un achat immobilier dans l’ancien, les frais dits « de notaire » représentent généralement environ 7 à 8 % du prix du bien. Cette enveloppe sert surtout à payer des taxes et des formalités, pas uniquement la rémunération du notaire. Pour établir votre budget, il faut aussi tenir compte du département, de la date de signature et des éléments réellement compris dans le prix de vente.
Un calcul rapide permet de cadrer votre projet. Mais avant de signer un compromis, mieux vaut distinguer ce qui est obligatoire, ce qui peut réduire légalement l’assiette de calcul et ce qui reste à financer en dehors de ces frais.
Partir du coût total de l’achat, pas seulement du prix affiché
Un appartement affiché à 250 000 € ne nécessite pas seulement un financement de 250 000 €. En appliquant une hypothèse de frais d’acquisition de 8 %, vous obtenez une provision de 20 000 €, soit un premier budget de 270 000 €. Il s’agit d’une estimation, et non d’un décompte définitif. Selon la fiscalité applicable à votre opération, le montant peut s’écarter de ce repère.
À cette somme peuvent encore s’ajouter les frais de dossier bancaire, la garantie du prêt, les honoraires de courtage éventuels ou les travaux. Ils ne sont pas tous compris dans les frais versés au notaire. Les réunir dans une même simulation évite de sous-estimer le montant nécessaire pour devenir propriétaire.
| Poste de dépense | À prévoir dans le budget |
|---|---|
| Prix du logement | Montant négocié avec le vendeur |
| Frais d’acquisition | Taxes, émoluments, formalités et débours |
| Coût du financement | Dossier, garantie et courtage éventuel |
| Dépenses après l’achat | Travaux, déménagement et trésorerie de sécurité |
Le bon pivot consiste à raisonner à rebours : partez de la somme totale que vous pouvez mobiliser, puis retranchez les frais d’acquisition et une réserve pour les premières dépenses. Le solde devient votre plafond de recherche immobilier. Cette méthode évite de choisir un bien au maximum de votre capacité d’emprunt, puis de découvrir que la remise des clés absorbe toute votre trésorerie.
Comprendre ce que recouvrent réellement les frais de notaire
L’expression est courante, mais imparfaite : le notaire collecte une grande partie des sommes pour les reverser à l’administration ou à des intervenants. Sa rémunération ne constitue donc qu’une fraction de la facture.
Les taxes constituent le poste principal
Dans l’ancien, les droits de mutation à titre onéreux représentent la part la plus importante des frais d’acquisition. Leur niveau dépend notamment du département et des règles applicables au jour de la vente. Certaines évolutions fiscales peuvent également prévoir un traitement différent selon la situation de l’acquéreur. Il faut donc éviter de transposer automatiquement le calcul d’un proche à votre propre dossier.
La contribution de sécurité immobilière s’ajoute à ces droits. Elle concerne les formalités de publicité foncière qui rendent votre acquisition opposable aux tiers. Ces prélèvements ne sont pas négociables avec le notaire.
La rémunération et les dépenses du dossier complètent la facture
Les émoluments liés à la vente sont calculés selon un barème réglementé, par tranches. Le notaire ne choisit donc pas librement le tarif de l’acte. Des émoluments de formalités et des débours complètent le montant : ils couvrent notamment des démarches et des sommes avancées pour obtenir les pièces nécessaires au dossier.
Faire intervenir votre propre notaire en plus de celui du vendeur ne double pas les émoluments de la vente. Les professionnels se partagent la rémunération prévue pour l’acte. En revanche, une prestation distincte de conseil ou un acte supplémentaire peut avoir son propre coût, à préciser avant de l’engager.
Vérifier les éléments qui modifient votre estimation
Un pourcentage global est utile pour une première visite, mais insuffisant pour arrêter un plan de financement. Pour obtenir une estimation adaptée, transmettez au notaire le prix, l’adresse du bien, la répartition des honoraires d’agence et votre situation d’acquéreur. Précisez aussi la présence de mobilier vendu avec le logement.
Le département et la date de signature comptent
Le taux applicable aux droits de mutation n’est pas nécessairement identique partout. La date retenue pour l’opération peut aussi compter lorsqu’un changement fiscal intervient. Une simulation ancienne mérite donc d’être actualisée avant la signature définitive, surtout si plusieurs mois séparent l’offre d’achat de la vente.
Si vous achetez votre première résidence principale, signalez-le expressément. Les éventuelles règles particulières doivent être vérifiées selon votre situation et les dispositions en vigueur ; le simple fait d’être primo-accédant ne justifie pas de déduire soi-même une réduction du budget.
Le montant versé avant la vente reste une provision
Le notaire demande les fonds nécessaires avant la signature de l’acte authentique. Le montant appelé repose sur un calcul prévisionnel des frais. Après accomplissement des formalités et clôture comptable du dossier, un décompte définitif est établi. Un éventuel trop-perçu vous est alors restitué ; un complément peut être demandé si la provision était insuffisante.
Réduire les frais sur des bases justifiables
La marge de manœuvre existe, mais elle porte surtout sur l’assiette taxable, c’est-à-dire la valeur sur laquelle certains frais sont calculés. Elle ne consiste pas à négocier les taxes elles-mêmes.
Distinguer le mobilier du bien immobilier
Des meubles réellement vendus avec le logement peuvent être valorisés séparément : table, canapé ou certains équipements de cuisine, par exemple. Leur qualification doit être vérifiée, car tout élément présent dans le logement n’est pas automatiquement un meuble déductible. La liste doit être détaillée et les valeurs cohérentes avec l’état, l’ancienneté et, si possible, les factures.
Il ne faut jamais appliquer un montant forfaitaire sans justification pour diminuer artificiellement le prix immobilier. Demandez au notaire de valider l’inventaire et la ventilation avant le compromis. Une valorisation excessive peut être remise en cause par l’administration.
Clarifier les honoraires d’agence dès le départ
Lorsque les honoraires sont juridiquement à la charge de l’acquéreur et distinctement indiqués dans les documents, ils peuvent être exclus de l’assiette des droits de mutation. À l’inverse, des honoraires à la charge du vendeur sont généralement intégrés au prix servant au calcul. Cette répartition dépend du mandat et des actes : elle ne se modifie pas artificiellement à la dernière minute.
Une remise sur certains émoluments peut aussi être possible dans les conditions réglementaires. Interrogez l’étude, sans en attendre une baisse massive de la facture : la part fiscale reste prépondérante.
Sécuriser le financement avant de signer le compromis
Les banques demandent souvent que l’apport couvre au moins les frais d’acquisition et les frais annexes. Un financement qui les inclut peut parfois être accordé, mais il dépend du dossier et de la politique de l’établissement. Ne considérez pas leur financement comme acquis avant d’avoir obtenu une validation bancaire adaptée à votre projet.
Avant de vous engager, réunissez trois éléments :
- Une estimation des frais établie pour le bien et votre situation.
- Un plan de financement intégrant les coûts du prêt et les dépenses immédiates.
- Une réserve disponible après la vente pour éviter de financer les premiers imprévus à crédit.
Enfin, vérifiez le calendrier des versements. Le dépôt éventuellement prévu au compromis est une avance sur le prix, pas une taxe supplémentaire. Le solde du prix et les frais doivent ensuite parvenir au notaire selon ses instructions avant la signature définitive. C’est cette anticipation, davantage qu’un pourcentage calculé à la hâte, qui permet d’acheter sans mauvaise surprise de trésorerie.
- Achat immobilier ancien : les frais de notaire ne se calculent pas sur le prix seul - 8 novembre 2026
- Chaque étape d’un achat immobilier : du budget aux clés, les engagements à vérifier - 7 novembre 2026
- Rénovation de maison à Nantes : le devis le moins cher peut laisser des travaux à votre charge - 6 novembre 2026
Articles qui pourraient vous intéresser :
 Débarras de succession à Paris : comment libérer un logement rapidement tout en valorisant vos biens ?
 Ravalement de façade dans le 92 : 4 solutions techniques pour protéger vos murs
 Décomptes de charges locatives : 5 étapes pour vérifier vos factures et éviter les surfacturations
 Fin du plafonnement des loyers commerciaux : comment anticiper la révision en 2025 ?