SCPI Pierreval Séniors : le rendement ne suffit pas à juger Pierval Santé
Vous recherchez le rendement de la « SCPI Pierreval Séniors » ? Commencez par vérifier le nom du placement : Pierval Santé, gérée par Euryale, est la SCPI spécialisée dans l’immobilier de santé visée ici. Ne considérez pas ces deux appellations comme interchangeables sur un bulletin de souscription. Pour apprécier son intérêt, il faut rapprocher les distributions du prix des parts, puis examiner la fiscalité et les conditions de sortie.
Identifier le rendement réellement comparable
Les repères de distribution à examiner comprennent 4,72 % et 4,06 %. Sans rattacher chaque taux à son exercice et à sa définition, les comparer directement serait trompeur. Le dernier rapport annuel et les bulletins trimestriels d’Euryale doivent permettre de vérifier lequel correspond à la période étudiée. Un taux passé ne constitue ni un engagement ni une prévision.
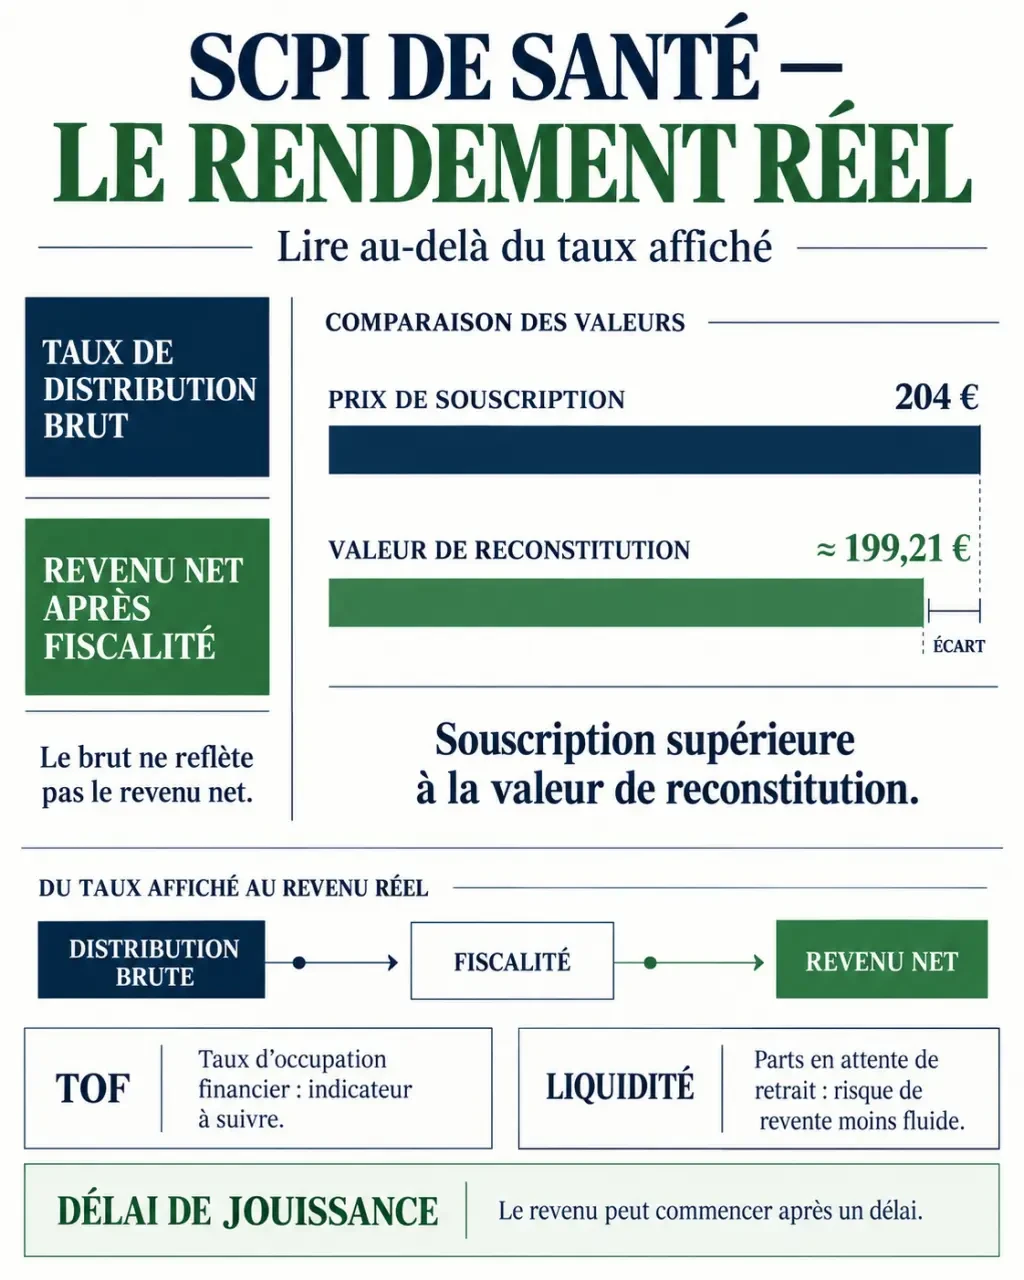
Le taux de distribution rapporte le dividende annuel brut au prix de référence de la part, selon la méthode applicable. Pour une SCPI investie à l’étranger, ce dividende brut peut intégrer des impôts acquittés hors de France. Le pourcentage affiché n’est donc pas nécessairement le rendement encaissé sur votre compte.
Suivre le dividende plutôt que le seul pourcentage
Comparez le montant distribué par part sur plusieurs exercices, à périmètre fiscal identique. Une modification du prix de souscription peut faire varier le taux sans amélioration des loyers. Examinez également l’origine de la distribution : résultat locatif courant, réserves ou éléments exceptionnels ne donnent pas la même visibilité.
Un objectif de rendement de 4,5 %, lorsqu’il est présenté comme normatif, doit rester distinct d’une distribution effectivement réalisée. De même, des versements de 1,51 €, 1,50 € ou 1,84 € ne deviennent comparables qu’après vérification de leur période, de leur nature brute ou nette et du nombre de parts en jouissance.
Pour comparer Pierval Santé à d’autres SCPI, retenez le même exercice et la même convention de calcul. Ajoutez ensuite l’évolution du prix des parts : un revenu distribué peut coexister avec une baisse de la valeur du capital.
Vérifier ce que le prix de part vous fait acheter
Un prix de souscription de 204 €, rapproché d’une valeur de reconstitution de 199,21 €, représente une surcote d’environ 2,4 %. Ce calcul constitue un repère de lecture, à condition que ces deux valeurs soient encore applicables et comparables à la date d’investissement. La valeur de reconstitution estime le coût nécessaire pour reconstituer le patrimoine, frais compris ; ce n’est pas un prix de revente garanti.
Une autre valeur, de 199,19 €, doit être replacée dans sa date de publication avant toute conclusion. Une différence entre deux arrêtés ne permet pas, à elle seule, de diagnostiquer une tendance immobilière. Il faut regarder les expertises, les acquisitions, les cessions et l’endettement.
| Indicateur | Ce qu’il permet de vérifier | Sa limite |
|---|---|---|
| Prix de souscription | Le coût d’achat d’une part | Il ne garantit pas sa valeur future |
| Valeur de reconstitution | Le positionnement du prix face au patrimoine | Elle repose sur des évaluations datées |
| Valeur de retrait | Le montant théorique récupérable selon les conditions applicables | Elle ne garantit pas le délai de sortie |
Vérifiez enfin les frais et le délai de jouissance. Une part nouvellement achetée ne produit pas nécessairement des revenus immédiatement. La première année, votre rendement personnel peut donc être inférieur au taux annuel publié, même sans baisse du dividende.
Regarder les exploitants derrière les immeubles de santé
La spécialisation santé répond à des besoins durables, mais elle ne rend pas les loyers invulnérables. L’exploitant doit pouvoir payer son bail tout en finançant ses salariés, ses équipements et ses obligations réglementaires. Un établissement utile peut rencontrer des difficultés économiques.
Les photographies du patrimoine mentionnent notamment 255 actifs répartis dans 9 pays, ainsi qu’un autre périmètre de 253 immeubles et 1 006 locataires. Ces comptages ne doivent pas être fusionnés sans vérifier leurs dates et leurs définitions. Le nombre de locataires ne suffit pas non plus à mesurer la diversification : plusieurs établissements peuvent dépendre du même groupe exploitant.
Les taux d’occupation financier de 93,22 % et 94,04 % sont à examiner dans leur chronologie. Le TOF mesure l’occupation sous un angle financier ; il ne prouve pas, à lui seul, que tous les loyers sont encaissés sans retard. Il faut compléter sa lecture par les impayés, les franchises et les éventuelles restructurations de baux.
Une durée moyenne de baux de 14,5 ans peut apporter de la visibilité, sans supprimer le risque de défaillance. Pensez aussi à la boucle immobilière d’un établissement spécialisé : si l’exploitant part, le bâtiment doit accueillir un successeur, parfois après travaux et autorisations. La capacité de reconversion devient alors aussi importante que la durée du bail. Un actif très spécifique peut être difficile à relouer malgré un emplacement attractif.
Passer du rendement publié au revenu utilisable
En détention directe, les revenus immobiliers français relèvent généralement des revenus fonciers, avec impôt sur le revenu et prélèvements sociaux selon votre situation. Pour les revenus étrangers, le traitement dépend des conventions fiscales : crédit d’impôt ou mécanisme d’exonération avec prise en compte pour le taux effectif peuvent notamment intervenir.
Appliquer votre tranche marginale d’imposition à toute la distribution serait donc trop simplificateur. Utilisez la ventilation fiscale fournie par la société de gestion et tenez compte de l’ensemble de votre foyer fiscal. La somme imposable peut différer du montant effectivement versé.
- En direct : estimez le revenu après fiscalité française et étrangère, sans compter deux fois l’impôt déjà acquitté.
- À crédit : comparez les distributions aux mensualités, à l’assurance et aux frais. L’avantage fiscal éventuel ne garantit pas un effort d’épargne faible.
- En assurance-vie : vérifiez d’abord la disponibilité de la SCPI, puis les frais du contrat, la part des revenus reversée et les règles de rachat.
Pour préparer la retraite, séparez le revenu destiné aux dépenses courantes de celui que vous pouvez réinvestir. Une distribution variable ne doit pas être traitée comme une pension garantie.
Préparer la sortie avant de souscrire
Une SCPI n’offre pas la disponibilité d’un livret. Les chiffres de 327 503 parts et 19 382 parts en attente de retrait nécessitent une date et un périmètre précis avant comparaison. Leur évolution compte davantage qu’un chiffre isolé : rapprochez les demandes de retrait des souscriptions et des retraits effectivement exécutés sur la même période.
La capitalisation ne garantit pas davantage la liquidité. En période de déséquilibre entre acheteurs et vendeurs, la sortie peut prendre du temps. Une vente d’immeubles peut apporter des ressources, mais dépend elle-même des conditions du marché.
Un horizon de 10 ans constitue un repère de long terme, à confronter à la durée recommandée dans la documentation contractuelle. Il permet d’envisager l’amortissement des frais, sans garantir la récupération du capital. Conservez séparément votre épargne de précaution et les sommes nécessaires à un projet proche.
Avant de signer, réunissez le document d’informations clés, le dernier rapport annuel et le bulletin trimestriel récent. Vérifiez le nom exact du véhicule, la distribution, le prix applicable et les retraits en attente. Pierval Santé peut participer à une diversification patrimoniale, mais son intérêt dépend du revenu net, du prix d’entrée et de votre capacité à rester investi malgré une liquidité réduite.
Articles qui pourraient vous intéresser :
 Prix d’une charpente : coûts au m², matériaux et leviers d’économie
 Attestation de valeur locative : pourquoi et comment la faire valider pour vos projets ?
 Frais de notaire en SCI : calcul, barèmes et leviers d’optimisation
 Clos et couvert : 2 lois majeures et une checklist pour garantir la décence d’un logement