Chaque étape d’un achat immobilier : du budget aux clés, les engagements à vérifier
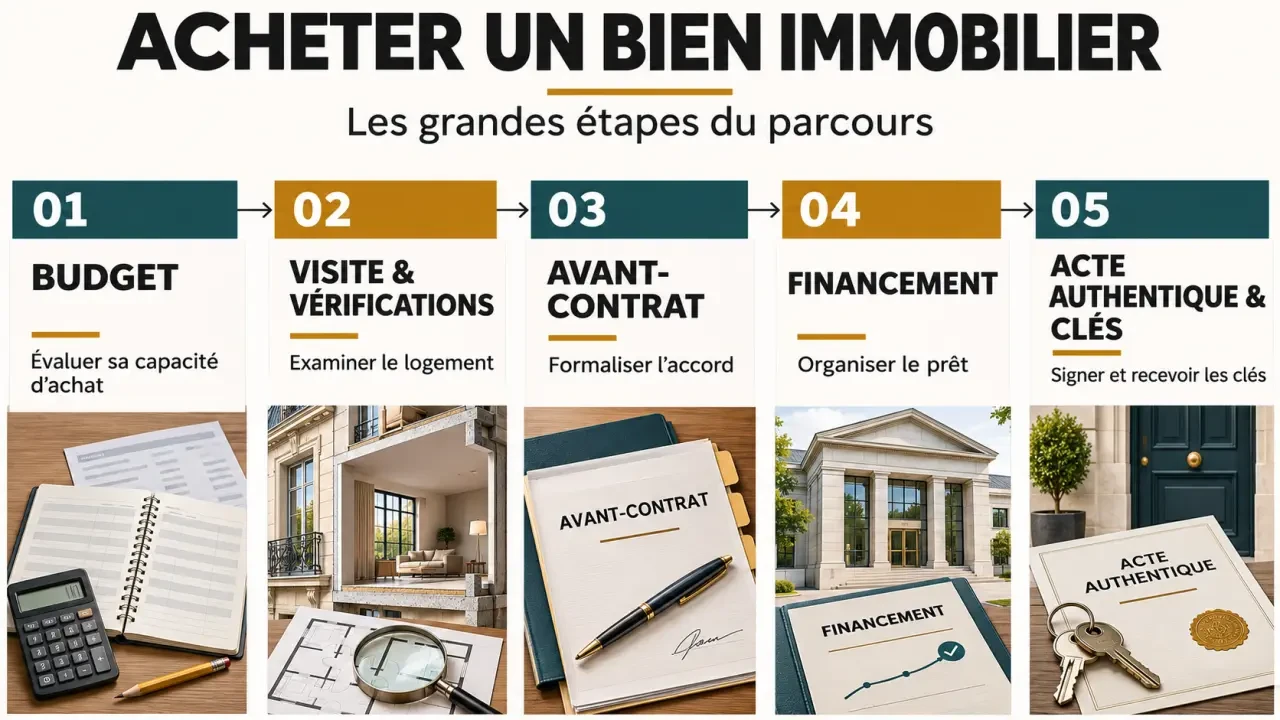
Un achat immobilier se prépare avant la première visite et ne s’achève pas à la signature d’une offre. Dans l’ancien, le parcours suit généralement cet ordre : établir son budget, choisir et vérifier le bien, signer un avant-contrat, obtenir son financement, puis signer l’acte authentique. À chaque étape, l’objectif est de savoir ce que vous pouvez engager, ce qu’il faut contrôler et ce qui vous protège. Voici les repères essentiels pour acheter en France sans confondre précipitation et efficacité.
1. Fixer un budget qui couvre bien plus que le prix affiché
Avant de sélectionner des annonces, déterminez une enveloppe globale. Le prix du logement n’est qu’une partie de la dépense : ajoutez les frais d’acquisition, les éventuels frais d’agence à votre charge, les frais liés au crédit, les travaux et le déménagement. Prévoyez aussi une réserve pour les imprévus plutôt que de mobiliser toute votre épargne.
Les frais d’acquisition, souvent appelés « frais de notaire », comprennent principalement des taxes, mais aussi des débours et la rémunération du notaire. Leur montant dépend notamment du bien et de sa localisation. Demandez une estimation personnalisée plutôt que d’appliquer un pourcentage unique à toutes les annonces.
Évaluer la mensualité réellement supportable
Une simulation bancaire donne un premier cadre, mais votre budget quotidien doit rester le point de départ. Intégrez l’assurance emprunteur, les charges de copropriété, la taxe foncière, l’entretien et les déplacements. Une mensualité acceptable aujourd’hui doit aussi rester compatible avec vos projets familiaux ou professionnels.
Un échange précoce avec une banque ou un courtier permet de préciser l’apport, la durée envisageable et les justificatifs nécessaires. Attention : une simulation ou un accord de principe ne constitue pas une offre de prêt définitive. Vous pouvez affiner votre recherche sur cette base, sans considérer le financement comme acquis.
2. Visiter pour vérifier un usage, pas seulement un coup de cœur
Définissez vos critères prioritaires avant les visites : secteur, surface, nombre de pièces, accessibilité, extérieur et travaux acceptables. Séparez les besoins indispensables des préférences négociables. Cette distinction évite d’écarter un logement adapté pour une décoration datée, ou d’accepter un défaut majeur parce que le salon est lumineux.
Sur place, observez l’état des fenêtres, de la ventilation, du chauffage et des installations visibles. Recherchez d’éventuelles traces d’humidité et interrogez le vendeur sur les travaux réalisés. Si une rénovation importante est nécessaire, faites intervenir un professionnel pour évaluer sa faisabilité et son coût avant de vous engager.
Lire les documents et explorer les alentours
Demandez le diagnostic de performance énergétique et les autres diagnostics applicables. En copropriété, examinez notamment les procès-verbaux d’assemblée générale, les charges, le règlement et les informations concernant les travaux votés ou envisagés. Le notaire pourra vous aider à comprendre les conséquences des documents transmis.
Le quartier forme un tissu d’usages qui change au fil de la journée : livraisons matinales, sorties d’école, circulation du soir, terrasses ou collecte des déchets. Revenez à un autre horaire et parcourez vos trajets habituels à pied. Cette lecture concrète des rythmes du lieu peut révéler une nuisance ou, au contraire, une facilité de vie qu’aucun plan intérieur ne montre.
- Pour une maison, vérifiez les limites du terrain, l’accès, l’assainissement et les éventuelles servitudes.
- Pour un appartement, observez aussi les parties communes et renseignez-vous sur l’entretien de l’immeuble.
- Pour tout bien, consultez les règles d’urbanisme si votre projet comprend une extension ou une transformation.
3. De l’offre à l’avant-contrat : mesurer ce que vous signez
Lorsque le bien convient, l’offre d’achat formalise votre proposition. Elle doit être suffisamment précise : identification du logement, prix proposé, durée de validité et modalités de financement envisagées. Une négociation est plus solide lorsqu’elle repose sur des éléments vérifiables, comme des travaux chiffrés ou des ventes comparables, plutôt que sur une baisse demandée sans justification.
Guide du compromis de vente entre particuliers : Découvrez les étapes, précautions et conseils pratiques pour préparer et signer un compromis de vente sans intermédiaire.
Ne considérez pas l’offre comme une simple réservation sans conséquence. Sa portée dépend de sa rédaction et de son acceptation. Faites-la relire en cas de doute, notamment si vous achetez à plusieurs ou si votre financement présente une particularité.
Comprendre les protections de l’avant-contrat
Le compromis ou la promesse de vente précise les conditions de l’opération : prix, calendrier, situation du bien, financement et conditions suspensives. Vous pouvez choisir votre propre notaire ; l’intervention de deux notaires ne double pas les émoluments réglementés de la vente, qui sont partagés.
Pour l’acquéreur non professionnel d’un logement, un délai légal de rétractation de 10 jours s’applique. Son point de départ dépend des modalités de notification ou de remise de l’acte. Le notaire vous indiquera la date exacte à retenir ainsi que la procédure à respecter pour vous rétracter.
Si l’achat dépend d’un crédit, la condition suspensive d’obtention du prêt doit correspondre à votre financement réel. Vérifiez le montant, la durée, le taux maximal et les échéances prévues. Un éventuel dépôt de garantie doit être versé selon les modalités sécurisées de l’avant-contrat, sans paiement improvisé directement au vendeur.
4. Obtenir le prêt et suivre les vérifications jusqu’à la vente
Après l’avant-contrat, déposez rapidement des dossiers complets auprès des établissements sollicités. Ils demandent généralement des justificatifs d’identité, de revenus, de situation professionnelle, d’épargne et de charges, ainsi que les documents relatifs à l’acquisition. Répondez sans tarder aux demandes complémentaires et conservez les preuves de vos démarches.
Comparez les propositions sur leur coût global, pas seulement sur le taux nominal. Le taux annuel effectif global, l’assurance, les garanties et les conditions de remboursement anticipé méritent aussi votre attention. Évitez de souscrire un nouveau crédit ou de modifier votre situation financière sans en discuter avec la banque pendant l’instruction.
Pour un crédit immobilier, l’offre de prêt ne peut être acceptée qu’après un délai de réflexion de 10 jours, donc à partir du 11e jour suivant sa réception. Ce délai est distinct du délai de rétractation lié à l’achat. Anticipez son effet sur la date de signature.
En parallèle, le notaire effectue les vérifications juridiques nécessaires à la vente. Si le financement prend du retard ou si un prêt est refusé, prévenez-le immédiatement. Les délais et justificatifs prévus dans la condition suspensive doivent être respectés ; une prolongation éventuelle doit être formalisée.
5. Préparer la signature et la remise des clés sans angle mort
Avant le rendez-vous final, demandez le décompte des sommes à verser et organisez leur transfert avec votre banque. Vérifiez les coordonnées bancaires de l’étude par un canal fiable, notamment en cas de changement annoncé par courriel. Prévoyez également l’assurance du logement pour la date à laquelle elle doit prendre effet.
Une dernière visite, idéalement peu avant la signature, permet de vérifier que le bien est dans l’état convenu, libéré selon les engagements du vendeur et accompagné des équipements inclus dans la vente. Contrôlez les annexes : cave, garage, dépendances ou stationnement. Si un problème apparaît, signalez-le au notaire avant de signer.
- Relevez les compteurs et préparez les démarches auprès des fournisseurs.
- Vérifiez la remise des clés, badges, télécommandes et documents utiles aux équipements.
- Faites préciser les éventuelles régularisations de charges et répartitions de taxes.
Lors de la signature de l’acte authentique, le notaire reprend les éléments de la vente et recueille les signatures. Les clés sont généralement remises à ce moment, sauf accord différent prévu dans l’acte. Vous recevez ensuite les documents attestant votre acquisition, puis le titre de propriété après les formalités de publicité foncière. Le bon réflexe, à chaque étape, reste de faire clarifier un point incertain avant de s’engager.
- Chaque étape d’un achat immobilier : du budget aux clés, les engagements à vérifier - 7 novembre 2026
- Rénovation de maison à Nantes : le devis le moins cher peut laisser des travaux à votre charge - 6 novembre 2026
- Aide à l’achat immobilier : les dispositifs à vérifier avant de signer - 5 novembre 2026
Articles qui pourraient vous intéresser :
 Prix du désamiantage : 5 facteurs clés pour anticiper votre budget et sécuriser vos travaux
 Logement social : 4 catégories de financement et règles d’attribution pour y accéder
 Comparateur syndic : 3 modèles décryptés et 4 frais cachés à traquer
 Testament authentique : 135,83 € TTC, les frais annexes et les différences avec l’olographe