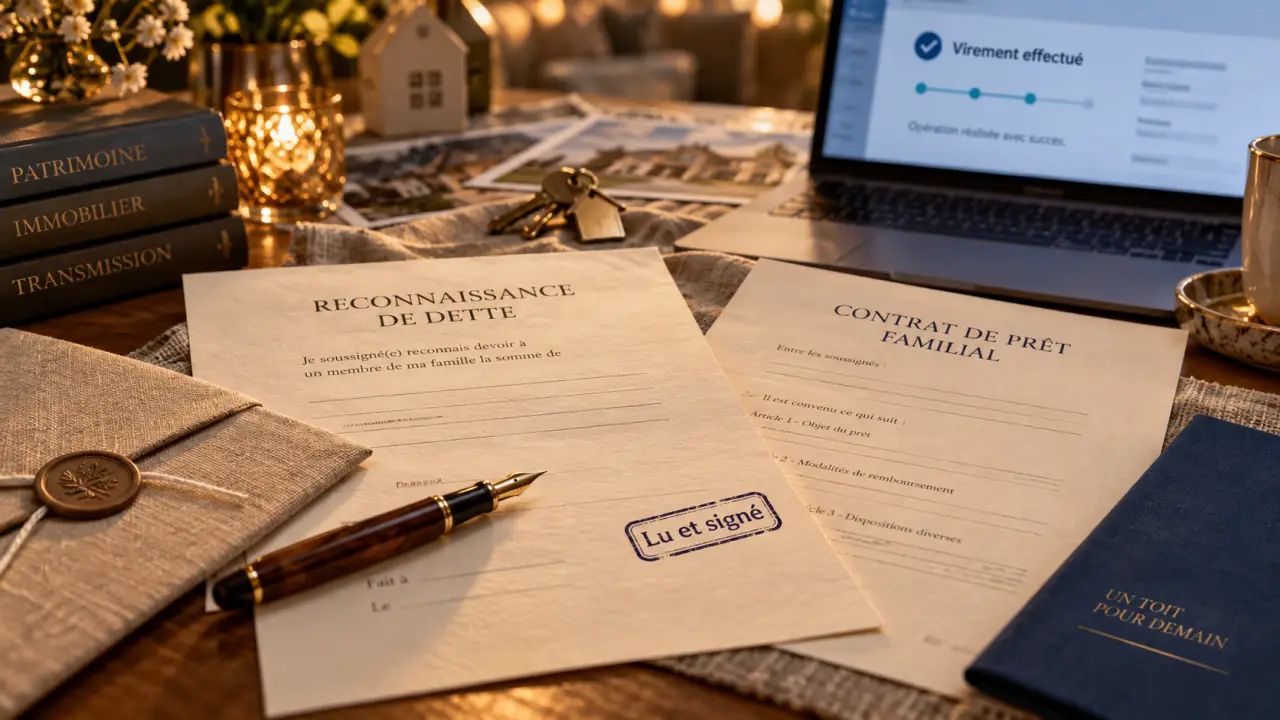
Prêter de l’argent à son fils pour acheter un bien immobilier peut l’aider à constituer un apport, à réduire son crédit bancaire ou à saisir une opportunité. Cette aide familiale engage toutefois le patrimoine du parent, la capacité d’emprunt de l’enfant et l’équilibre entre les héritiers. Un prêt clairement organisé protège les sommes versées et la relation familiale.
Définir le projet avant de verser les fonds
La première question ne concerne pas seulement le montant à avancer, mais la nature exacte de l’aide. Un parent peut consentir un prêt familial, réaliser une donation ou combiner les deux. Ces solutions n’ont ni les mêmes conséquences fiscales ni le même effet lors d’une succession. Si la somme doit être remboursée, même progressivement et sans intérêts, il faut la présenter et la traiter comme un prêt.
Un prêt, une donation ou une avance sur héritage : ne pas entretenir l’ambiguïté
Le prêt crée une créance : le fils devra rembourser son parent selon les modalités prévues. La donation, elle, est définitive et peut relever des règles applicables aux donations, notamment des abattements entre parents et enfants. L’avance sur héritage correspond généralement à une donation rapportable lors de la succession, tandis qu’une donation hors part successorale vise à avantager davantage un enfant dans les limites de la réserve héréditaire.
Employer le mot « prêt » tout en prévoyant, dans les faits, de ne jamais réclamer de remboursement est risqué. En cas de contrôle, de divorce, de conflit entre enfants ou de succession, le décalage entre les documents et les comportements peut compliquer la qualification de l’opération.
Préserver sa propre sécurité financière
Le parent prêteur doit conserver une épargne de précaution et anticiper ses besoins futurs : retraite, dépenses de santé, travaux, aide à un conjoint ou baisse de revenus. L’argent immobilisé dans le logement de son enfant n’est plus immédiatement disponible. Prêter une somme importante ne devrait donc pas fragiliser son propre budget, même lorsque la confiance familiale est totale.
Il est aussi utile de distinguer les différentes composantes du financement immobilier : apport personnel, prêt bancaire, prêt familial, frais de notaire et réserve de trésorerie après l’achat. Une banque évalue la solidité globale du dossier. Si le prêt familial doit être remboursé rapidement, il constitue une charge supplémentaire. S’il est remboursable à très long terme ou différé, son impact diffère. Cette distinction évite de gonfler artificiellement l’apport tout en sous-estimant les mensualités réellement supportées par l’acheteur.
Formaliser le prêt familial avec des preuves solides
Un prêt entre un parent et son enfant est valable, mais il doit pouvoir être prouvé. Pour les sommes importantes, un virement bancaire identifiable et un écrit daté sont indispensables. Remettre des espèces ou se contenter d’une promesse orale expose les deux parties à des difficultés de preuve.
La reconnaissance de dette ou le contrat de prêt
La solution la plus simple consiste à rédiger une reconnaissance de dette signée par le fils emprunteur. Elle doit préciser l’identité des parties, le montant prêté en chiffres et en lettres, la date de remise des fonds, l’objet du prêt, les conditions de remboursement, l’éventuel taux d’intérêt et les conséquences d’un retard de paiement.
Un contrat de prêt signé par les deux parties est encore plus complet, notamment lorsque les remboursements sont étalés sur plusieurs années. Il est prudent de prévoir un échéancier réaliste : mensualités fixes, remboursement annuel, différé jusqu’à la revente du bien ou remboursement anticipé possible. Une règle claire dès l’origine laisse moins de place aux interprétations ultérieures.
Le rôle utile du notaire
Pour un montant élevé, une situation familiale sensible ou un achat réalisé à plusieurs, l’acte notarié apporte une sécurité supplémentaire. Le notaire peut aider à qualifier l’opération, à coordonner le prêt familial avec l’acquisition et à conserver un acte ayant date certaine. Son intervention est particulièrement pertinente lorsque le parent souhaite que sa créance soit prise en compte sans contestation dans sa succession.
| Point à prévoir | Pourquoi c’est important |
|---|---|
| Montant et date du virement | Établir la réalité du prêt et son origine. |
| Durée et échéancier | Éviter les désaccords sur le rythme de remboursement. |
| Intérêts ou prêt sans intérêt | Définir précisément le coût de l’aide. |
| Remboursement anticipé | Prévoir le cas d’une revente, d’une rentrée d’argent ou d’un refinancement. |
| Décès du prêteur ou de l’emprunteur | Anticiper le traitement de la dette dans la succession. |
Déclarer l’opération et l’intégrer au dossier bancaire
La transparence est préférable, tant vis-à-vis de l’administration fiscale que de la banque. En France, les prêts d’un montant supérieur à 5 000 euros doivent en principe être déclarés à l’administration fiscale. Cette formalité ne transforme pas le prêt en donation : elle permet d’en établir l’existence. Les modalités déclaratives peuvent évoluer. Un notaire, un expert-comptable ou l’administration fiscale peut confirmer la démarche adaptée au cas particulier.
Ne pas masquer le prêt à la banque
Le fils doit indiquer à la banque l’origine de son apport et l’existence du prêt familial. Une somme versée par un parent peut améliorer le plan de financement, mais elle ne doit pas être présentée comme une épargne personnelle si elle doit être remboursée. La banque évaluera alors correctement l’endettement et pourra demander la reconnaissance de dette ou le contrat de prêt.
Si le prêt familial intervient après l’accord de principe bancaire, il faut vérifier qu’il ne modifie pas l’équilibre du financement prévu. Une information tardive peut retarder le déblocage des fonds, voire conduire l’établissement à réexaminer le dossier. Mieux vaut aborder le sujet avant la signature du compromis ou, au plus tard, avant l’édition de l’offre de prêt.
Anticiper la succession et les désaccords familiaux
Un prêt non remboursé au décès du parent ne disparaît pas automatiquement. Il constitue en principe une créance de la succession, qui doit être déclarée et prise en compte au moment du partage. Sans écrit, les autres héritiers peuvent considérer la somme comme une donation déguisée, tandis que le fils peut avoir du mal à démontrer les remboursements déjà effectués.
Conserver une traçabilité jusqu’au dernier remboursement
Chaque remboursement doit idéalement être effectué par virement avec un libellé explicite, par exemple « remboursement prêt familial ». Il faut conserver le contrat initial, les relevés du versement, l’échéancier et les justificatifs des remboursements. Cette rigueur reste utile lorsque les relations sont excellentes : un changement de situation, un décès ou une séparation peut rendre les souvenirs insuffisants.
Réviser l’accord si la situation change
Une perte d’emploi, une séparation, la revente du logement ou des difficultés financières du parent peuvent rendre l’échéancier initial inadapté. Il est alors préférable de rédiger un avenant plutôt que de laisser les remboursements s’interrompre sans explication. Si le parent décide finalement d’abandonner la dette, cette décision doit aussi être encadrée. Elle peut relever d’une donation et avoir des conséquences pour les autres enfants.
Prêter à son fils pour un achat immobilier reste une aide précieuse lorsqu’elle repose sur une règle simple : ce qui a été convenu doit pouvoir être compris, prouvé et exécuté par chacun. Un écrit précis, des virements traçables, une déclaration lorsque nécessaire et l’avis d’un notaire pour les montants importants permettent de soutenir un projet immobilier sans créer de dette d’incompréhension familiale.

- Définir le projet avant de verser les fonds - 14 septembre 2026
- Décoration porte intérieure : les bons supports pour changer l’ambiance sans travaux - 13 septembre 2026
- Réduction d’impôt dans l’ancien : le mauvais régime peut coûter plus cher que l’économie fiscale - 12 septembre 2026
Articles qui pourraient vous intéresser :
 Exemple de devis débarras maison : comment transformer vos objets en économies ?
 Prix du désamiantage : 5 facteurs clés pour anticiper votre budget et sécuriser vos travaux
 Logement social : 4 catégories de financement et règles d’attribution pour y accéder
 Prix d’une surélévation de 40 m² : coûts, techniques et facteurs de variation