Dépôt de garantie pour un achat immobilier : dans quels cas risquez-vous de perdre la somme versée ?
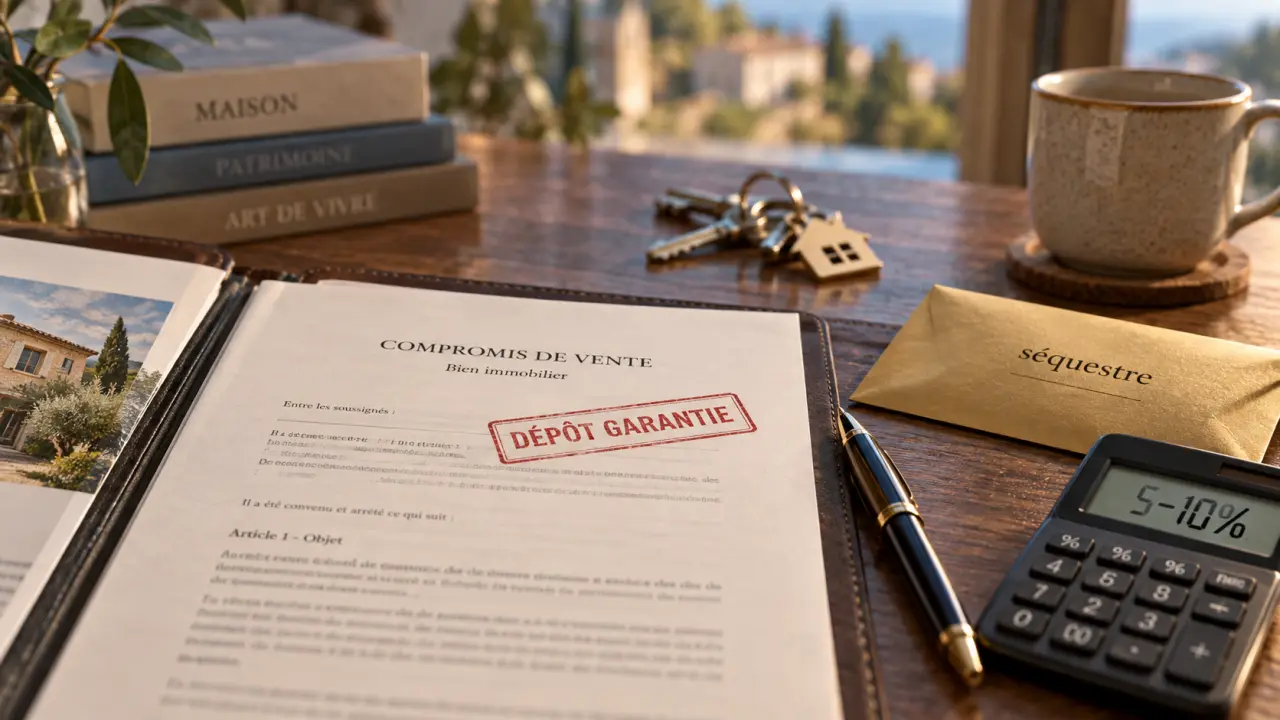
Lors d’un achat immobilier, le dépôt de garantie est versé par l’acquéreur au moment du compromis ou de la promesse de vente. Si la vente aboutit, cette somme est déduite du prix à payer lors de la signature de l’acte authentique. Elle n’est donc pas un coût supplémentaire. En revanche, son remboursement dépend du motif pour lequel la vente ne se réalise pas et des clauses prévues dans l’avant-contrat.
Le dépôt de garantie est facultatif, mais très courant
Contrairement à une idée reçue, le dépôt de garantie pour un achat immobilier n’est pas imposé par une obligation légale générale. Le vendeur peut donc accepter de signer un avant-contrat sans demander de versement immédiat. En pratique, cette somme est fréquente, notamment lorsque plusieurs acquéreurs s’intéressent au bien ou que le délai avant la vente définitive est long.
Calcul du dépôt de garantie immobilier
Estimez le montant du dépôt et le solde du prix de vente, hors frais d’acquisition.
Résultat de l’estimation
- Montant du dépôt
- Solde du prix à régler
Formules vérifiables :
montant du dépôt = prix de vente × taux / 100
solde du prix = prix de vente − montant du dépôt
Rappel : le taux du dépôt est négociable entre les parties. Ce résultat est indicatif et ne constitue pas une règle légale ni un conseil juridique.
Le dépôt matérialise l’engagement de l’acquéreur. En contrepartie, le vendeur retire généralement le bien du marché pendant la période prévue par l’avant-contrat. Cette somme n’est donc pas une pénalité versée d’avance, mais un mécanisme qui sécurise l’engagement des deux parties.
Un montant négociable entre 5 et 10 % du prix
Le montant habituellement demandé représente entre 5 et 10 % du prix de vente hors frais de notaire. Aucun taux précis ni montant minimal légal ne s’impose toutefois aux parties. L’acquéreur peut négocier une somme plus faible, notamment lorsque son épargne doit également couvrir les frais d’acquisition, des travaux ou une partie de l’apport bancaire.
Pour un bien vendu 250 000 €, un dépôt de 5 % correspond à 12 500 €. À 8 %, il atteint 20 000 €. Cette somme reste immobilisée jusqu’à l’issue de l’opération. Elle doit donc être intégrée au plan de financement dès les premières simulations, même si elle sera ensuite déduite du prix de vente.
À qui verser les fonds et pourquoi le séquestre est essentiel
Le dépôt est généralement versé lors de la signature du compromis de vente ou de la promesse de vente. Le règlement s’effectue le plus souvent par virement bancaire, parfois par chèque, selon les modalités fixées par le notaire ou par l’agent immobilier qui détient une garantie financière.
Condition suspensive de prêt immobilier : règles et démarches : La fiche officielle explique la rétractation, la condition suspensive d’obtention d’un prêt et la restitution des sommes versées lors d’un achat immobilier.
Il est recommandé de ne pas remettre cette somme directement au vendeur, y compris dans le cadre d’une vente entre particuliers. Le versement à un professionnel permet de conserver une trace claire de l’opération et d’éviter qu’un éventuel remboursement dépende de la seule volonté d’une partie.
Le compte séquestre conserve les fonds sans les attribuer au vendeur
Le notaire ou l’agent immobilier place le dépôt sur un compte séquestre. La somme peut être encaissée sur le plan bancaire, sans pour autant devenir la propriété du vendeur. Elle reste conservée par le professionnel jusqu’à la réalisation de la vente, à l’annulation régulière de l’avant-contrat ou à un accord sur son attribution.
Le séquestre permet de garder les fonds à l’écart jusqu’à ce que la situation contractuelle soit établie. Les conditions suspensives, l’offre de prêt, le droit de préemption, les délais et les signatures doivent être vérifiés avant leur déblocage. Il faut donc contrôler le montant du dépôt, mais aussi l’identité du séquestre, ses coordonnées bancaires et les conditions écrites de restitution.
Peut-on payer le dépôt en plusieurs fois ?
Un paiement fractionné est possible seulement si le vendeur l’accepte et si l’avant-contrat le prévoit précisément. La clause doit indiquer les dates, les montants et les conséquences d’un versement incomplet. Sans disposition claire, l’acquéreur peut se retrouver en désaccord avec le vendeur sur l’exécution de ses obligations. Lorsque l’apport est limité, il est préférable de négocier un dépôt réduit plutôt que de promettre une somme difficile à mobiliser.
Dans quels cas le dépôt de garantie est-il restitué ?
L’acquéreur non professionnel bénéficie d’un délai légal de rétractation de dix jours. Pendant cette période, il peut renoncer à l’achat sans avoir à se justifier et sans perdre son dépôt. Le professionnel qui conserve les fonds doit alors les restituer dans un délai de 21 jours à compter du lendemain de la rétractation.
Une fois ce délai passé, la restitution dépend principalement des conditions suspensives prévues dans le compromis ou la promesse. Ces clauses font dépendre la vente de la réalisation de certains événements, notamment l’obtention d’un financement. Si l’une d’elles ne se réalise pas dans les conditions prévues, l’acquéreur peut généralement récupérer l’intégralité de la somme versée.
| Situation | Sort habituel du dépôt | Point de vigilance |
|---|---|---|
| Rétractation dans les dix jours | Restitution intégrale | Respecter la procédure et le délai indiqués dans l’avant-contrat. |
| Refus de prêt conforme à la condition suspensive | Restitution intégrale | Fournir les justificatifs bancaires demandés. |
| Exercice d’un droit de préemption ou autre condition non réalisée | Restitution intégrale | Vérifier que la condition figure bien dans le contrat. |
| Vente signée | Déduction du prix final | Le dépôt ne remplace pas les frais d’acquisition. |
| Désistement sans motif contractuel valable | Conservation possible au profit du vendeur | Les clauses de l’avant-contrat et un éventuel litige déterminent l’issue. |
Le refus de prêt doit correspondre à la demande prévue
La condition suspensive d’obtention d’un prêt ne dispense pas l’acquéreur d’effectuer des démarches sérieuses. Le compromis précise normalement le montant emprunté, la durée, le taux envisagé et la date limite pour obtenir le financement. En cas de refus, l’acheteur doit fournir les documents prévus au contrat. Au moins deux refus bancaires sont généralement mentionnés dans le compromis.
Un refus portant sur un financement très différent de celui défini dans l’avant-contrat peut être contesté. Il est donc prudent de relire la clause avant de déposer les demandes de crédit. Conservez également les échanges avec les banques, les demandes déposées et les décisions reçues. Ces documents permettent de justifier les démarches réalisées si le vendeur conteste la restitution.
Quand le vendeur peut-il garder la somme ?
Après le délai de rétractation, l’acquéreur qui renonce sans pouvoir invoquer une condition suspensive applicable s’expose à perdre son dépôt de garantie. Cette somme peut servir à dédommager le vendeur, dont le bien a été immobilisé pendant la durée de l’avant-contrat et qui doit éventuellement relancer sa commercialisation.
La conservation du dépôt n’est toutefois pas toujours automatique. Elle dépend de la rédaction de l’avant-contrat, notamment de la clause pénale ou de la clause consacrée au dépôt, ainsi que des circonstances du désistement. Si les parties ne s’accordent pas sur le déblocage des fonds, le séquestre peut les conserver jusqu’à un accord écrit ou jusqu’à une décision du tribunal judiciaire.
- Relisez toutes les conditions suspensives avant de signer.
- Respectez les échéances prévues pour les demandes de prêt et l’envoi des justificatifs.
- Conservez les preuves de vos démarches, notamment les courriels et les refus bancaires.
- En cas de difficulté, prévenez rapidement le notaire plutôt que de laisser expirer une date importante.
Ne pas confondre dépôt, acompte, indemnité d’immobilisation et frais de notaire
Dans le langage courant, le dépôt de garantie est parfois appelé acompte. Pourtant, la qualification exacte dépend surtout de la clause signée. Celle-ci précise la destination de la somme, sa consignation et ses conditions de restitution. Dans une promesse unilatérale de vente, il est aussi possible de rencontrer une indemnité d’immobilisation. Elle rémunère l’exclusivité accordée au bénéficiaire pendant la durée de l’option d’achat. Son régime doit être distingué de celui d’un dépôt prévu dans un compromis synallagmatique.
Les frais de notaire répondent à une autre logique. Ils correspondent aux frais d’acquisition, qui comprennent notamment les droits de mutation, les débours et les émoluments. Dans l’ancien, ils représentent environ 7 à 8 % du prix de vente. Dans le neuf ou en VEFA, ils atteignent environ 2 à 3 %. Le dépôt de garantie est imputé sur le prix du bien, tandis que les frais d’acquisition s’ajoutent au budget global de l’achat.
Avant de signer, demandez au notaire un décompte prévisionnel complet. Il doit faire apparaître le prix du bien, le montant du dépôt, les frais d’acquisition, l’apport et le financement prévu. Cette vision d’ensemble permet de sécuriser le versement et de vérifier que l’immobilisation de la somme ne fragilise pas votre trésorerie.

- Dépôt de garantie pour un achat immobilier : dans quels cas risquez-vous de perdre la somme versée ? - 24 septembre 2026
- Signification de l’ankh : au-delà de la croix, le souffle de vie égyptien - 23 septembre 2026
- Maison container écologique : upcycling réel ou argument marketing bien ficelé ? - 23 septembre 2026
Articles qui pourraient vous intéresser :
 Louer à une personne handicapée : les avantages concrets pour la rentabilité et la stabilité de votre investissement locatif
 Maison sur pilotis : 4 fondations pour bâtir sur un terrain difficile sans compromis
 Garantie décennale : les risques financiers et les obligations pour vos travaux
 Délai entre offre d’achat et compromis : 2 semaines en moyenne et 3 leviers pour accélérer