Achat immobilier : quelle assurance choisir pour protéger le prêt et le budget du foyer ?
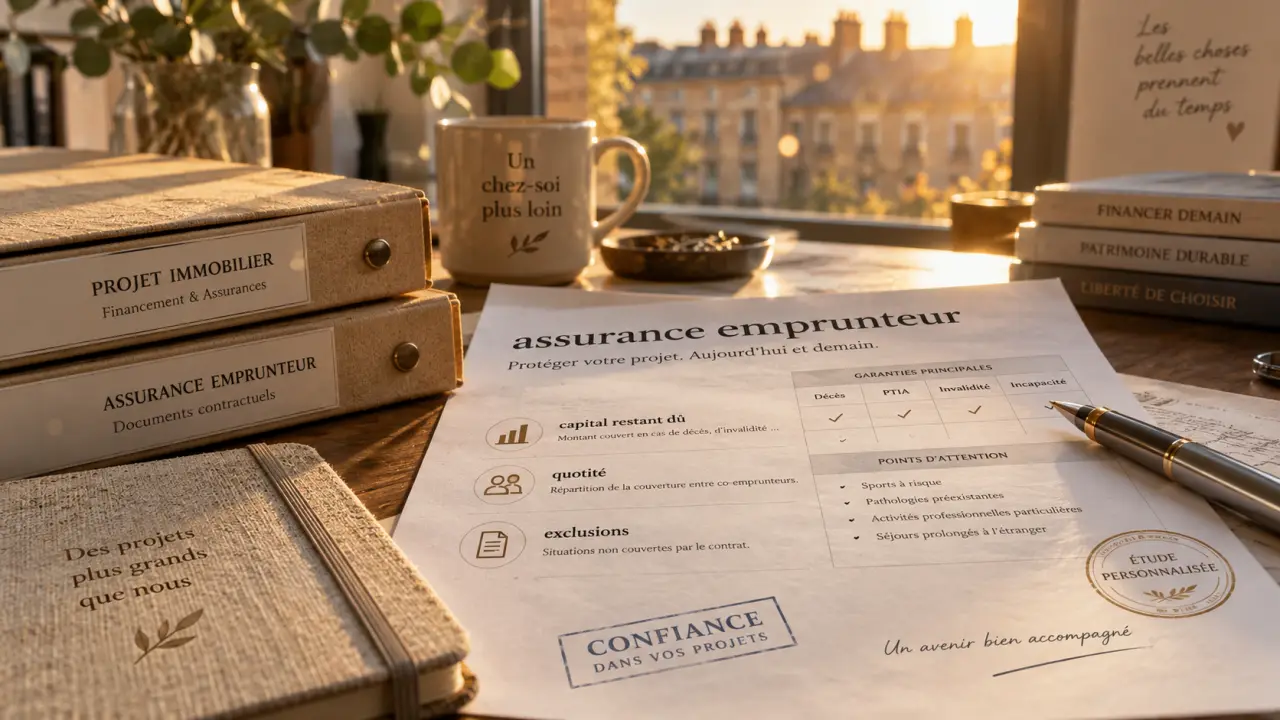
Lors d’un achat immobilier, l’assurance emprunteur est souvent abordée au moment de signer le crédit. Pourtant, elle protège le remboursement du prêt en cas de décès, d’invalidité ou d’incapacité de travail, et son coût peut modifier le budget global du projet. Avant de choisir une offre, il faut donc examiner les garanties, la quotité, les exclusions et le montant payé sur toute la durée du financement.
L’assurance emprunteur sécurise le crédit, pas le bien immobilier
Dans le cadre d’un achat immobilier, l’assurance emprunteur intervient si l’assuré ne peut plus honorer ses mensualités après un événement couvert. Elle ne doit pas être confondue avec l’assurance habitation, qui protège le logement contre des sinistres comme un dégât des eaux, un incendie ou un cambriolage.
La banque demande généralement cette couverture pour accorder le prêt. Elle veut s’assurer que le capital restant dû ou les échéances pourront être pris en charge si l’emprunteur décède, devient invalide ou se trouve temporairement incapable de travailler. L’assurance n’est pas imposée par la loi dans tous les cas, mais elle est très fréquemment exigée en pratique pour un crédit immobilier.
Les garanties à examiner avant de signer
La garantie décès forme le socle habituel du contrat. Selon la couverture et la quotité choisies, elle rembourse le capital restant dû lorsque l’assuré décède. La perte totale et irréversible d’autonomie peut également être incluse. Pour un emprunteur actif, les garanties d’invalidité et d’incapacité temporaire de travail sont particulièrement importantes. Elles peuvent prendre le relais sur tout ou partie des mensualités après un arrêt de travail reconnu par l’assureur.
La garantie perte d’emploi est parfois proposée en complément. Elle ne doit pas être choisie automatiquement : ses conditions d’accès, ses délais de carence, ses plafonds d’indemnisation et les situations exclues peuvent limiter sa portée. Il est préférable de l’évaluer en fonction de la stabilité professionnelle, de l’épargne disponible et des protections déjà prévues.
Comparer le coût total plutôt que le seul taux du prêt
Un taux de crédit attractif peut masquer une assurance plus chère. Pour comparer deux financements, il faut regarder le taux annuel effectif global, le montant de l’assurance sur la durée du prêt, les mensualités avec assurance et le coût total du crédit. Cette lecture évite de retenir une offre apparemment avantageuse qui devient plus coûteuse une fois toutes les lignes additionnées.
Une comparaison côte à côte révèle les vrais écarts
Mettre deux propositions côte à côte permet de repérer des différences difficiles à voir dans une lecture isolée. Alignez le capital emprunté, la durée, la mensualité hors assurance, la mensualité assurance comprise, la quotité et les garanties. Observez ensuite le tableau d’amortissement : une assurance calculée sur le capital initial ne pèse pas de la même façon qu’une cotisation calculée sur le capital restant dû. Cette méthode distingue un écart de prix d’un écart de protection, deux éléments qu’il serait risqué de confondre.
Le mode de calcul change la facture
L’assurance peut être calculée sur le capital emprunté au départ ou sur le capital restant à rembourser. Dans le premier cas, la cotisation reste généralement stable pendant toute la durée du crédit. Dans le second, elle peut diminuer au fil des remboursements. Aucun mécanisme n’est automatiquement préférable : le choix dépend du tarif, de la durée, du profil de l’emprunteur et des garanties incluses.
Il faut aussi vérifier si le tarif est individuel ou mutualisé. Un contrat individuel tient davantage compte de l’âge, de la profession, de l’état de santé et des habitudes de vie. Un contrat collectif proposé par la banque repose sur une tarification commune à plusieurs assurés. Selon le profil, l’une ou l’autre formule peut être plus adaptée.
Quotité, exclusions et franchises : les détails qui déterminent l’indemnisation
Le prix n’a de sens que si la couverture correspond à la situation du foyer. La première décision porte sur la quotité, c’est-à-dire la part du prêt couverte pour chaque emprunteur. Pour un couple qui emprunte ensemble, une répartition à 50 % sur chaque tête couvre la moitié des échéances ou du capital pour chacun. Une couverture à 100 % sur chaque emprunteur offre une protection plus large, mais entraîne souvent un coût supérieur.
Choisir une quotité adaptée aux revenus du foyer
La répartition doit refléter la dépendance financière du ménage. Si un revenu est indispensable au paiement de la mensualité, une quotité élevée pour cet emprunteur peut être cohérente. À l’inverse, une répartition strictement égale n’est pas toujours adaptée lorsque les revenus sont très différents. L’objectif est concret : en cas de sinistre, la personne restante doit pouvoir conserver le logement sans déséquilibrer durablement son budget.
Lire les exclusions sans se limiter aux intitulés
Les exclusions définissent les circonstances dans lesquelles l’assureur ne prendra pas en charge le remboursement. Certaines activités sportives, certains métiers, des affections spécifiques ou les conséquences de pathologies antérieures peuvent faire l’objet de restrictions. Les garanties d’incapacité et d’invalidité demandent une attention particulière : les critères d’évaluation, la notion d’exercice de la profession et le niveau d’invalidité requis varient d’un contrat à l’autre.
La franchise compte également. Il s’agit de la période durant laquelle aucune indemnisation n’est versée après le début d’un arrêt de travail. Une mensualité apparemment bien assurée peut donc rester à la charge de l’emprunteur pendant plusieurs semaines ou plusieurs mois. Il faut vérifier si l’épargne de précaution permet d’absorber cette période.
Changer d’assurance peut être envisagé avant ou après la signature
L’assurance proposée par la banque n’est pas nécessairement la seule solution. L’emprunteur peut présenter un contrat externe, à condition que son niveau de garanties soit équivalent à celui demandé par l’établissement prêteur. Cette possibilité permet de comparer les offres sans dissocier le prix de la qualité de la couverture.
Après la mise en place du prêt, un changement d’assurance peut aussi être étudié. La banque ne peut pas refuser une substitution lorsque le nouveau contrat respecte l’équivalence des garanties exigées. Elle ne doit pas non plus modifier les conditions du crédit parce que l’emprunteur choisit une autre assurance.
Préparer une comparaison utile et recevable
Pour éviter les retards, rassemblez l’offre de prêt, la fiche détaillée des garanties exigées par la banque, le tableau d’amortissement et les informations sur chaque co-emprunteur. Demandez ensuite des devis présentant clairement le coût total, les garanties, les exclusions, les franchises et la quotité. Un tarif inférieur est intéressant seulement si la protection reste adaptée au projet et à la situation personnelle.
Ne laissez pas l’assurance au dernier moment avant le rendez-vous de signature. Dans un achat immobilier, elle participe directement à l’équilibre financier du projet : bien choisie, elle protège le foyer sans alourdir inutilement le coût du crédit.

Articles qui pourraient vous intéresser :
 Vide maison gratuit : 4 critères pour une intervention sans frais
 Vendre sa maison sans agence : 7 étapes pour sécuriser votre transaction et économiser jusqu’à 10 %
 Commodat immobilier : 3 clauses indispensables pour sécuriser votre prêt à usage gratuit
 Abstention en AG de copropriété : pourquoi ce choix vous prive de tout recours