Premier achat immobilier : les aides qui réduisent votre budget avant le compromis
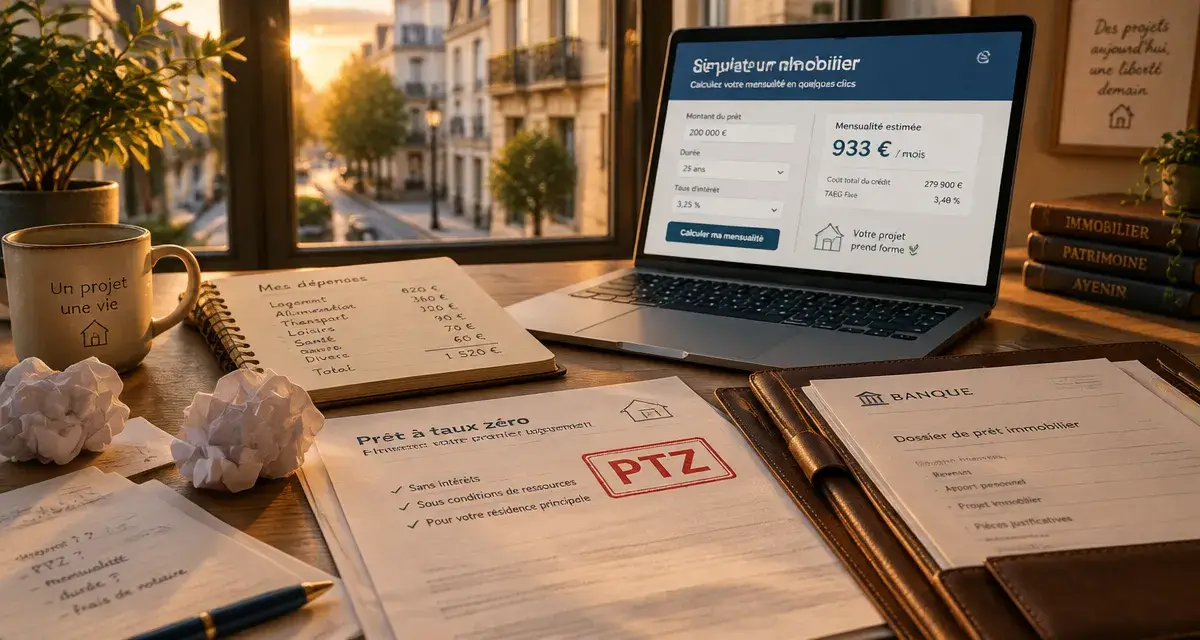
Pour un premier achat immobilier, l’aide de l’État ne prend pas forcément la forme d’un chèque versé à l’acquéreur. Elle peut réduire le coût du crédit, faciliter l’accès au financement ou alléger la fiscalité dans certains programmes. Le prêt à taux zéro, le prêt d’accession sociale et la TVA réduite peuvent modifier concrètement la faisabilité du projet, à condition de les intégrer avant la signature du compromis.
Commencer par vérifier si vous êtes réellement primo-accédant
Dans le langage courant, un primo-accédant achète son premier logement. Pour les dispositifs publics, la définition est plus précise : il faut généralement ne pas avoir été propriétaire de sa résidence principale au cours des deux années précédant l’offre de prêt. Cette condition compte notamment pour le prêt à taux zéro et plusieurs aides liées à l’accession.
Avoir possédé un logement locatif, reçu un bien en héritage ou détenu une résidence secondaire ne ferme pas automatiquement toutes les possibilités. Ce qui compte est souvent la propriété de la résidence principale. Certaines situations peuvent aussi ouvrir des droits malgré une propriété récente, notamment en cas de handicap, d’invalidité ou de catastrophe ayant rendu le logement inhabitable.
Préparer les justificatifs dès le montage du dossier
La banque vérifie votre statut et votre capacité de remboursement. Préparez vos deux derniers avis d’imposition, vos bulletins de salaire, vos relevés de comptes, le détail de vos crédits en cours et les justificatifs d’apport personnel. Si vous êtes locataire, les quittances ou relevés de loyer permettent aussi de présenter une situation cohérente. Un dossier complet accélère l’étude du financement et évite de découvrir trop tard qu’une aide supposée acquise ne l’est pas.
Le prêt à taux zéro, l’aide centrale du premier achat immobilier
Le prêt à taux zéro, ou PTZ, est souvent l’aide de l’État la plus recherchée lors d’un premier achat immobilier. Il finance une partie de l’opération sans intérêts ni frais de dossier. Il ne remplace toutefois pas le prêt immobilier principal : il le complète, avec un remboursement différé ou étalé selon les revenus du ménage.
Des conditions liées au logement, aux revenus et à la zone
Le PTZ est réservé à l’achat d’une résidence principale. Son accès dépend notamment des revenus fiscaux, de la composition du foyer, de la commune où se situe le bien et de la nature du logement. Les plafonds de ressources sont appréciés à partir du revenu fiscal de référence, mais aussi, dans certains cas, d’un revenu « plancher » calculé à partir du coût du projet. Un salaire modeste ne suffit donc pas à garantir l’éligibilité.
Le logement doit correspondre aux catégories admises par le dispositif au moment de l’offre de prêt. Les règles diffèrent selon qu’il s’agit d’un logement neuf, d’un appartement, d’une maison, d’un logement ancien avec travaux ou d’une vente issue du parc social. Avant de vous engager, demandez à la banque ou au courtier une simulation écrite qui prend en compte l’adresse exacte du bien et son type.
Ce que le PTZ change dans votre budget mensuel
L’intérêt du PTZ ne tient pas seulement à l’absence d’intérêts. En réduisant la part empruntée au taux bancaire, il peut diminuer le coût total du crédit ou rendre supportable une mensualité autrement trop élevée. Le différé de remboursement peut toutefois créer un effet de palier : lorsque le remboursement du PTZ commence, votre charge mensuelle peut augmenter alors que le prêt principal n’est pas terminé. Simulez cette seconde phase, et pas uniquement les mensualités des premières années.
Ne pas confondre aides de l’État et prêts immobiliers classiques
Les aides liées à un premier achat immobilier ne se limitent pas au PTZ. D’autres prêts réglementés peuvent sécuriser le financement, même s’ils ne constituent pas une subvention. Leur intérêt dépend de votre profil, de l’établissement prêteur et du bien visé.
Le prêt d’accession sociale et le prêt conventionné
Le prêt d’accession sociale, ou PAS, s’adresse aux ménages dont les ressources respectent certains plafonds. Il peut financer l’achat ou la construction d’une résidence principale, ainsi que des travaux importants. Les banques ayant conclu une convention avec l’État le distribuent. Le prêt conventionné obéit à une logique proche, mais ses conditions d’accès et ses avantages doivent être comparés avec ceux de l’offre bancaire proposée.
Ces prêts peuvent donner accès, sous conditions, à des mécanismes d’aide au logement ou à des garanties spécifiques. Ils ne sont pas systématiquement plus compétitifs qu’un prêt immobilier classique. Le taux proposé, l’assurance emprunteur, les frais de garantie et la souplesse du contrat doivent être examinés ensemble.
Le seuil à surveiller n’est pas seulement celui de l’apport
Beaucoup d’acheteurs se demandent quel apport ils doivent atteindre. Le vrai seuil de vigilance est souvent le reste à vivre après toutes les dépenses liées au logement : mensualité, assurance, taxe foncière, charges de copropriété, énergie, transport et travaux prévisibles. Un projet peut obtenir un accord bancaire tout en fragilisant le budget quotidien.
Établir un budget sur douze mois permet de mesurer la charge réelle. Ajoutez les dépenses irrégulières, comme l’entretien de la chaudière ou les appels de fonds. Vous choisirez ainsi un bien soutenable plutôt qu’un prix maximal accepté par la banque.
TVA réduite, bail réel solidaire et autres leviers à connaître
Certains dispositifs diminuent le prix d’acquisition plutôt que le taux du crédit. Ils concernent des opérations et des territoires précis, souvent dans le neuf ou dans des programmes favorisant l’accession sociale.
La TVA à taux réduit dans certains programmes neufs
Un logement neuf situé dans un secteur éligible peut être vendu avec une TVA réduite, sous réserve de plafonds de ressources et de prix, ainsi que d’une obligation d’occupation en résidence principale. L’économie porte directement sur le prix de vente et peut améliorer le plan de financement.
Des règles de conservation du logement et de revente peuvent toutefois s’appliquer. Lisez attentivement la notice du promoteur et les conditions inscrites dans l’acte notarié avant de vous engager. Ces contraintes doivent être intégrées à la comparaison avec une acquisition classique.
Le bail réel solidaire pour acheter sans le prix du terrain
Avec le bail réel solidaire, l’acquéreur devient propriétaire du logement tandis qu’un organisme de foncier solidaire conserve le terrain. Le coût d’achat diminue en contrepartie du versement d’une redevance mensuelle et du respect de conditions de ressources. Ce mécanisme peut convenir à un premier achat dans une zone où les prix sont élevés.
Avant de choisir ce montage, vérifiez les règles de revente, l’encadrement du prix et la durée du bail. Ces éléments influencent la comparaison avec l’achat d’un logement sur le marché classique.
Monter le financement dans le bon ordre pour ne perdre aucune aide
Commencez par qualifier les aides avant de négocier le crédit final. Une fois le compromis signé avec des conditions mal rédigées, il peut devenir difficile d’ajuster le financement ou de se retirer sans risque si le PTZ ou un prêt réglementé est refusé.
- Estimez votre budget global en incluant le prix du bien, les frais de notaire, les frais de garantie, l’assurance, les travaux et le déménagement.
- Vérifiez l’éligibilité du bien auprès d’un professionnel du crédit avant de faire une offre, notamment pour le PTZ, la TVA réduite ou le bail réel solidaire.
- Comparez plusieurs plans de financement : avec et sans PTZ, avec différents niveaux d’apport et en intégrant les mensualités après le différé.
- Insérez une condition suspensive de prêt adaptée dans le compromis, en précisant le montant, la durée, le taux maximal et, si nécessaire, les prêts aidés recherchés.
Enfin, renseignez-vous auprès de la mairie, de l’intercommunalité et de votre département. Ces aides locales ne sont pas des aides de l’État, mais elles peuvent compléter un dispositif national : prêt à taux réduit, aide à l’accession, subvention pour des travaux ou accompagnement des ménages modestes. Leur cumul dépend de chaque règlement local et doit être vérifié avant la signature.

- Premier achat immobilier : les aides qui réduisent votre budget avant le compromis - 15 octobre 2026
- 13h13 : un appel au changement, pas un mauvais présage - 14 octobre 2026
- Acheter un appartement à Dubaï : le quartier avant le prix - 13 octobre 2026
Articles qui pourraient vous intéresser :
 Louer à une personne handicapée : les avantages concrets pour la rentabilité et la stabilité de votre investissement locatif
 Délai entre offre d’achat et compromis : 2 semaines en moyenne et 3 leviers pour accélérer
 Pandaloc : comment automatiser sa gestion locative et sécuriser ses revenus
 Prix d’une maison neuve au m² : le terrain peut fausser toute comparaison