Acheter un bien immobilier par une SCI organise la gestion, mais engage chaque associé
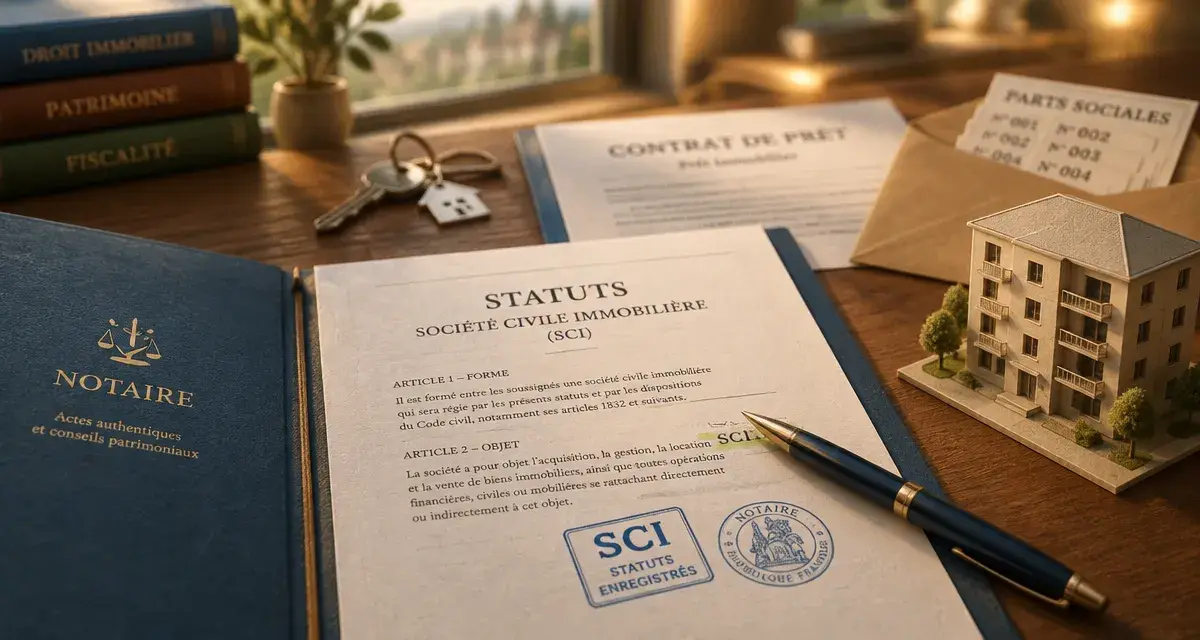
Acheter un bien immobilier par une SCI organise la gestion, mais engage chaque associé
L’achat immobilier par SCI permet d’acquérir, de gérer et de transmettre un bien à plusieurs dans un cadre organisé. La société devient propriétaire du logement ou de l’immeuble, tandis que chaque participant détient des parts sociales. Cette solution peut convenir à un projet familial, locatif ou patrimonial. Elle impose toutefois des formalités, une gouvernance claire et des choix fiscaux à anticiper avant la signature.
Ce que change réellement l’achat d’un bien par une SCI
Une société civile immobilière est une personne morale distincte de ses associés. Elle doit réunir au minimum 2 associés, personnes physiques ou morales. Lors d’un achat immobilier par SCI, ce n’est donc pas chaque associé qui achète une fraction du bien. C’est la SCI qui figure comme acquéreur dans l’acte authentique. Les associés possèdent des parts sociales, généralement réparties selon leurs apports au capital.
Les statuts fixent les règles essentielles : objet social, siège, capital, répartition des parts, pouvoirs du gérant, majorité requise pour les décisions importantes et conditions d’entrée ou de départ d’un associé. Le gérant assure la gestion courante et signe l’acte d’achat au nom de la SCI, dans la limite des pouvoirs prévus par les statuts.
Les statuts organisent la vie des associés
Les statuts ne doivent pas être recopiés sans réflexion. Ils organisent les relations entre les associés et la gestion du bien. Il faut notamment prévoir qui décide des travaux, comment sont appelés les fonds, dans quelles conditions un associé peut vendre ses parts et comment est traité un décès.
Une clause d’agrément, par exemple, peut encadrer l’arrivée d’un héritier ou d’un tiers au capital. Ces règles limitent les incertitudes lorsque les intérêts des associés divergent. La répartition initiale des parts ne suffit donc pas à organiser la SCI : les pouvoirs du gérant et les conditions de décision comptent tout autant.
SCI, achat en nom propre ou indivision : choisir selon le projet
La SCI n’est pas automatiquement la meilleure solution. Elle répond surtout aux projets durables impliquant plusieurs personnes, une gestion collective ou une transmission progressive. L’achat en nom propre reste plus simple lorsqu’une personne achète seule. L’indivision peut suffire pour une acquisition commune ponctuelle, mais elle offre moins de souplesse dans le temps et peut entraîner des blocages.
| Critère | SCI | Achat en nom propre | Indivision |
|---|---|---|---|
| Propriétaire du bien | La société | L’acquéreur | Les indivisaires |
| Organisation de la gestion | Statuts et gérant | Décision individuelle | Règles légales ou convention d’indivision |
| Vente du bien | Selon les majorités statutaires | Décision de l’unique propriétaire | L’unanimité est en principe requise |
| Transmission | Donation ou cession de parts possible | Transmission du bien lui-même | Transmission d’une quote-part indivise |
| Formalités de fonctionnement | Plus importantes | Faibles | Modérées |
Quand la SCI est cohérente
La SCI est souvent pertinente pour des parents et des enfants qui souhaitent conserver un bien familial, pour des investisseurs qui veulent définir précisément leurs droits et leurs obligations, ou pour des proches qui financent un projet commun sur le long terme. Elle facilite aussi la transmission progressive : il est possible de donner des parts plutôt que de transmettre directement une fraction du bien.
En ligne directe, un abattement de 100 000 € par enfant est applicable pour chaque donation, avec un renouvellement tous les 15 ans. La transmission de parts peut ainsi s’organiser progressivement, selon la situation familiale et les objectifs patrimoniaux des associés.
Les limites à ne pas minimiser
La SCI implique une comptabilité adaptée, des décisions collectives, des obligations déclaratives et des frais de constitution puis de fonctionnement. Les associés doivent aussi suivre la vie de la société, conserver les décisions importantes et respecter les règles prévues par les statuts.
Surtout, les associés ont une responsabilité indéfinie envers les dettes sociales, à proportion de leur participation au capital. Une SCI ne protège donc pas mécaniquement le patrimoine personnel. Elle ne convient pas non plus à des associés qui ne souhaitent ni dialoguer régulièrement ni formaliser leurs engagements.
Constituer la SCI et sécuriser l’acquisition
Une SCI peut acheter un bien après sa création, mais il est préférable de préparer la structure avant le compromis afin que l’acquéreur soit clairement identifié. La création suppose de choisir les associés, de fixer les apports, de rédiger les statuts, de publier une annonce légale et d’immatriculer la société. Le capital peut être constitué d’apports en numéraire ou, dans certains cas, d’apports en nature.
- Définir le projet : résidence, location nue, conservation familiale ou investissement.
- Répartir les apports, les parts sociales et les droits de vote.
- Rédiger des statuts adaptés aux pouvoirs du gérant, aux travaux et à la sortie d’un associé.
- Réaliser les formalités de constitution et l’immatriculation.
- Présenter le dossier de financement au nom de la SCI.
- Signer le compromis, puis l’acte authentique par l’intermédiaire du gérant habilité.
Le compromis doit notamment intégrer une condition suspensive d’obtention de prêt si l’acquisition est financée à crédit. Le notaire vérifie la capacité de la SCI à acheter et les pouvoirs de la personne qui signe. Une rédaction imprécise des statuts ou une décision collective manquante peut retarder la vente.
Financer une SCI : le prêt est collectif, le risque souvent personnel
Une SCI peut souscrire un prêt immobilier. La banque examine néanmoins le projet dans son ensemble : revenus et endettement des associés, montant des apports, loyers attendus pour un investissement locatif, valeur du bien et solidité des garanties. Dans les faits, elle peut demander une caution personnelle des associés, notamment lorsque la SCI est récente et ne dispose pas encore de revenus propres.
Avant de solliciter un financement, les associés ont intérêt à formaliser la provenance de l’apport, le montant des mensualités supportées par chacun et la manière dont seront couverts les appels de fonds imprévus. Une répartition égale des parts n’oblige pas nécessairement chacun à contribuer de façon identique au prêt. Cette différence doit toutefois être comprise et organisée dès le départ.
Sans règle claire, un déséquilibre financier peut rapidement devenir un désaccord sur la gouvernance. La banque peut aussi apprécier séparément la situation de chaque associé, même si l’emprunteur est la SCI. Le financement doit donc être étudié avec la répartition des parts, les revenus attendus et les garanties demandées.
IR ou IS : la fiscalité se décide aussi en pensant à la revente
Par défaut, la SCI relève de l’impôt sur le revenu. Les revenus fonciers sont alors imposés entre les mains des associés, selon leur quote-part. Les charges et les intérêts d’emprunt peuvent influer sur le résultat imposable. Ce régime est souvent envisagé pour un patrimoine détenu sur la durée, notamment lorsque les associés souhaitent conserver une fiscalité proche de celle d’une détention directe.
La SCI peut opter pour l’impôt sur les sociétés. Dans ce cas, les bénéfices sont imposés au niveau de la société, avec un taux de 15 % jusqu’à 42 500 € de bénéfices, puis de 25 % au-delà. Les intérêts d’emprunt et l’amortissement du bien sont présentés comme déductibles, ce qui peut améliorer le résultat imposable pendant l’exploitation.
La revente demande toutefois une analyse spécifique. À l’IS, la plus-value est notamment appréciée à partir de la valeur nette comptable, souvent réduite par les amortissements. Un régime qui diminue l’imposition pendant la période de détention peut donc produire un résultat différent au moment de la cession.
La location meublée doit également être étudiée avec prudence, car elle peut relever d’une activité commerciale et modifier le traitement fiscal de la SCI. Pour une résidence principale, l’intérêt de la structure est rarement seulement fiscal : certains avantages attachés à une détention directe peuvent ne pas s’appliquer de la même manière.
Avant de créer une SCI, il est donc utile de confronter trois horizons : les revenus annuels, les besoins de trésorerie et le scénario de revente ou de transmission. Un notaire, un expert-comptable ou un professionnel du financement peut aider à vérifier que les statuts, le régime fiscal et le montage de prêt servent le même objectif patrimonial.
- Acheter un bien immobilier par une SCI organise la gestion, mais engage chaque associé - 19 octobre 2026
- Acheter à Marseille : comparez le quartier, le budget et la copropriété avant de signer - 18 octobre 2026
- Achat d’appartement à Caen : le quartier, le budget et la copropriété à vérifier - 17 octobre 2026
Articles qui pourraient vous intéresser :
 Acheter un logement sans Riba : concilier éthique musulmane et accès à la propriété
 Prix remplacement fenêtre : 3 méthodes de pose et leviers pour réduire votre facture
 Devenir marchand de biens : 4 piliers juridiques et fiscaux pour sécuriser vos plus-values
 Remise des clés en location : obligations légales, usages et 3 points de vigilance